
オンチェーン金融における企業の独自チェーン戦略を紐解く
著者
エグゼクティブサマリー
2026年7月、証券・暗号資産の個人向けプラットフォームを運営するRobinhoodが自社チェーンRobinhood Chainを一般公開したことをきっかけに、企業が自社のL2チェーンを持つ動きが業界内で再び注目されています。公開から約9週間が経った執筆時点(2026年9月上旬)で、その週次トランザクション数は約8,000万件と、CoinbaseのBaseを上回る水準にあります。Baseが週5,000万件の水準に達したのは2026年1月で、2023年8月の公開から2年以上かかっています。 前編では、自社チェーンの構築は立ち上げ・運用コストが最も高く、流動性・利用者・周辺事業者を自社で揃えなければならない選択肢だと述べました。それでも、Binance(2020年)、Coinbase(2023年)、Kraken(2024年)、Uniswap Labs(2025年)、そしてRobinhoodと、顧客基盤を持つ企業は次々と自社チェーンを選んでいます。各社は何を目的に自社チェーンを持ち、実際にどこまでその効果は出ているのでしょうか。 本記事では、企業の自社チェーンの歴史と各社の狙いを整理した上で、Base・Ink・Robinhood Chainの3チェーンをトランザクション数、DEX取引高の構成、ステーブルコインの供給量と回転率という3つの角度からオンチェーンデータで比べます。ローンチ日を第0週に揃えて並べることで、初速の大きさと、その後に利用者と資金が定着したかどうかを分けて確認できます。
取引所やプロトコルが自社チェーンを築く時系列
企業が自社チェーンを持つという発想は、L2のフレームワークが整う前から存在していました。
まず2020年のBinanceから2026年のRobinhoodまでを時系列で確認し、その上で各社の動機を整理します。
2020年:最初に大成功した自社チェーン(Binance Smart Chain)
自社チェーンを持つことで最初に事業として成功させたのはBinanceです。
Binanceは2020年9月1日、既存のBinance Chainと並走するスマートコントラクト対応チェーンとしてBinance Smart Chain(BSC、現在のBNB Chain)をローンチしました。BSCはEthereumとの互換性を保ちながら、PoSA(Proof of Staked Authority)と呼ばれる新しいコンセンサスを採用し、上位21のバリデータが3秒間隔でブロックを生成する設計で、Ethereumより速く安いチェーンを実現しました。2021年にEthereumの取引手数料が1件50ドルを超える局面が続くと、同じアプリケーションが1件0.25ドル未満で動くBSCがトランザクションの受け皿になり、幅広く使われるようになります。
BSCのネイティブトークンには、Binanceが2017年に取引所トークンとして発行していたBNBが充てられました。BSCではBNBがガス代とバリデータへのステーキングに使われるため、チェーンの利用が増えるほどBNBの需要も増える構造になりました。取引所ではBNBで取引手数料を支払うと25%の割引を受けられ、2020年9月に始まったローンチプールではBNBを預けることで新規上場トークンを受け取れます。当時はローンチプールが大きく注目を浴びており、プロジェクト側は自社プロダクトの広報と資金調達のために、個人は未上場トークンをいち早く手に入れるために、それぞれ積極的に活用しました。
BSCの成長を最も牽引したDEXはPancakeSwapです。2020年9月にBSC上で稼働を始めたこのDEXは、2021年第2四半期にはTVL(Total Value Locked/DeFiにロックされた資産総額)が70億ドルを超え、BSC全体の約28%を占めてUniswapやCompound、MakerDAOといったEthereum上の主要プロトコルを上回りました。BSCの日次アクティブウォレットは2021年5月12日に102万件に達し、BNBの価格は2021年1月初めの約38ドルから5月10日の約690ドルまで上昇しました。
ただし、同じ戦略を採った取引所がすべて成功したわけではありません。Huobiは2020年12月にHuobi Eco Chain(Heco)を、OKExも2021年初頭にOKExChainを、ほぼ同じ構成でローンチしました。Hecoは2024年11月に閉鎖を発表して2025年1月15日に運用を終了し、OKExChainの後継であるOKTChainも2025年8月にOKXが廃止を決めてX Layerに一本化しました。取引所の顧客基盤があっても、チェーン上の利用者は定着せず、事業として継続する判断には至りませんでした。
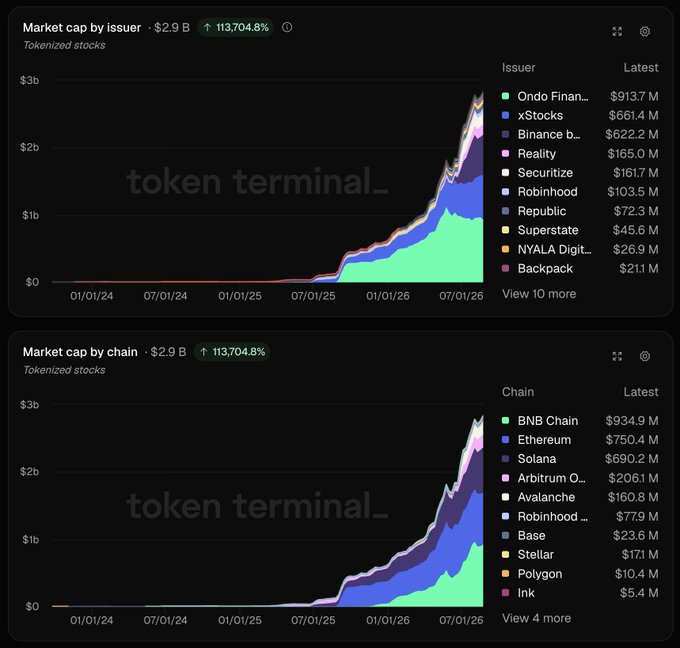
現在のBinanceは、BNB Chainをトークン化株式の基盤としても拡大しています。2026年6月1日に非米国の利用者向けに米国株7,000銘柄以上の取引を開始し、約定・決済・保管を担うAlpacaへの少数出資を開示した上で、同月中に購入した株式をBNB Chain上のトークンに変換できるbStocksを始めました。Token Terminalの2026年9月2日の投稿によると、トークン化株式の時価総額は全体で29億ドルに達し、発行体別ではOndo Finance(9.1億ドル)、xStocks(6.6億ドル)に続いてBinance bStocks(6.2億ドル)が公開から約2か月で3位に入っています。チェーン別ではBNB Chain(9.3億ドル)がEthereum(7.5億ドル)とSolana(6.9億ドル)を上回っており、トークン化株式市場で存在感を高めている状況が確認できます。
2023年:暗号資産取引所CoinbaseによるBaseのローンチ
Binanceから約3年、2023年8月にCoinbaseがBaseをローンチしました。
BSCが独自のL1として構築されたのに対し、BaseはEthereumのL2としてOptimismが開発したOP Stack上に構築されています。前編で述べたとおり、L2であればEthereumの流動性とエコシステムを保ったまま、取引速度と手数料を改善できます。Coinbaseは暗号資産取引所として蓄積してきた一般の利用者を暗号資産に導くノウハウを活かし、「100万人のビルダーと10億人のユーザーをオンチェーンに呼び込む」という目標を立てました。
BSCとBaseを分ける最大の違いは、L1かL2かという技術的な区分だけでなく、トークンの有無にあります。2023年当時、取引所が発行するトークンは米国で証券とみなされる規制上のリスクが大きく、上場企業であるCoinbaseが踏み込める領域ではありませんでした。代わりに選ばれたのは、シーケンサー収益として親会社に還流させる設計です。トークンを持たない設計は規制上のリスクが小さく、なおかつ投機需要がチェーン本体ではなくアプリ層のトークンへ流れたため、Baseは後述する一連のブームが発生する場になりました。反面、自前のトークンによるインセンティブ設計の手段を持たないため、利用者の獲得は外部で生まれる話題とCoinbase本体のプロダクト統合に依存し続けることになります。
Baseの強みは、取引所、ウォレットアプリ、そして法定通貨の入出金レールまでをCoinbaseが自社で押さえている垂直統合にあります。利用者は100カ国以上で、Coinbaseのライセンス済み決済インフラを通じて、銀行口座やデビットカードからBase上のETHやUSDCまで、Coinbaseの画面を離れずに一気通貫で移動できます。多くのL2が手数料も対応地域もばらばらなサードパーティのオンランプに依存しているのに対し、これは他のL2が容易には再現できない導線です。
Baseにおける大きな転機の一つは、利用者のXアカウントを「キー」としてトークン化し売買させる「friend.tech」と呼ばれるプロトコルでした。これは2023年8月10日にBase上でローンチし、8月下旬にかけて急速に広がりました。Duneで確認すると、Baseの週次トランザクション数は公開直後の約360万件から、friend.techが広がった第5週(9月中旬)に約900万件まで増えています。このプロトコルの特筆すべき点は、チェーン運営者が主導したプロジェクトではなかった点にあります。Baseがビルダー優先の、オープンでパーミッションレスな設計だったからこそ、運営の想定していなかった場所からブームが生まれ、それが成長を牽引することになります。2024年には安く、速く、Coinbaseから資金を入れやすいというBaseの特性から、ミームコインのブームにも乗ることになります。
Coinbaseは2025年5月、HTTPの402ステータスコードを使ってAIエージェントがAPIにステーブルコインで直接支払える決済プロトコルx402を公開しました。以降、BaseをAIエージェント取引の基盤として位置づける方針を、CEOのBrian Armstrongは繰り返し発言しています。AIエージェントにまつわるインフラ整備はBaseがいち早く着手しており、決済を起点にDeFiやトークン化資産へと領域を広げています。
2024年後半以降:大企業・著名プロトコルの自社チェーンが参入
2024年後半からは、大企業や著名プロトコルによる自社チェーンの発表が増えます。
これらのチェーンは、Baseの成功を参考に設計を取り入れている部分が多いです。2024年12月に暗号資産取引所KrakenがローンチしたInkと、2025年2月にEthereum上でDEXを運営するUniswap LabsがローンチしたUnichainは、いずれもBaseと同じOP Stackを採用し、OptimismのSuperchainに加わりました。シーケンサーを自社が単独で運用し、段階的な分散化をロードマップとして掲げている点もBaseと共通しています。
ただし単なる模倣ではなく、チェーンごとに狙いは異なります。
Inkの狙いは取引所の利用者をDeFiへ橋渡しすることで、最もBaseに近い取引所チェーンです。
一方で、Unichainは5チェーンの中で唯一のDeFiプロトコル発のチェーンであり、Flashbotsと共同開発したRollup-Boostによる低レイテンシを備え、DeFiプロトコルが自前の実行環境を確保するという動機で作られました。2025年12月に可決された「UNIfication」により、Unichainのシーケンサー収益はL1のデータコストとOptimismへの分配を差し引いた後、UNIの焼却(バーン)に回されます。HyperliquidのHYPEや、Pump.fun のPUMPでも採用されている、プロトコル収益でトークンを買い戻して焼却するモデルです。Baseがシーケンサー収益を上場企業の損益計算書に計上するのに対し、Unichainはそれをトークン保有者への価値還元に当てる点で大きな差があります。
2026年に入ると、証券・暗号資産の個人向けプラットフォームを運営するRobinhood Marketsの自社チェーンであるRobinhood Chainが、7月1日にメインネットを一般公開しました。Robinhood ChainはOP StackではなくArbitrum Orbitで構築されたチェーンで、ETHをガストークンとし、Blob(EthereumのL2向けデータ領域)を使ってEthereumに決済します。シーケンサーを自社が単独運用する点はBaseやInkと変わりませんが、Arbitrum Orbitで構築し、Arbitrum One以外に決済するチェーンは、Arbitrum Expansion Programの規約により純収益の10%をArbitrumエコシステムに支払う義務を負います。
内訳は8%がARB保有者の統治するDAOトレジャリー、2%が開発者ギルドで、残りの約9割がシーケンサー運営者であるRobinhoodの取り分になります。RobinhoodはBaseと同じくシーケンサー収益を企業の収益とするモデルに近いですが、スタックの使用料を他チェーンのDAOに納める点が異なります。
狙いはトークン化株式(Stock Tokens、株式トークン)を軸にしたRWA取引の拡大です。NVIDIAやApple、Googleといった主要銘柄への経済的エクスポージャーをオンチェーンで提供し、DeFiでの担保利用や24時間365日の取引を可能にする設計です。既存の株式市場が持つ取引時間と口座の制約を外そうとする点では、Hyperliquid上の株式パーペチュアルと同じ方向を向いていますが、EVMチェーン上で、裏付け資産を伴う現物型を中心としている点で異なります。
5つのチェーンを並べると以下のようになります。
項目 | BNB Chain | Base | Ink | Unichain | Robinhood Chain |
|---|---|---|---|---|---|
運営元 | Binance | Coinbase | Kraken | Uniswap Labs | Robinhood |
ローンチ | 2019年4月/2020年9月 | 2023年8月 | 2024年12月 | 2025年2月 | 2026年7月 |
掲げる狙い | 速く安いチェーンにスマートコントラクトを足す | 次の10億人をオンチェーンへ/オンチェーンOS | 取引所の利用者をDeFiへ橋渡し | チェーンをまたぐ流動性のホーム | トークン化株式を軸にしたRWA取引の拡大 |
技術基盤 | 独自PoSA(L1) | OP Stack | OP Stack | OP Stack | Arbitrum Orbit |
ネイティブトークン | BNB | なし | INK(L2のガバナンス機能は持たない) | UNI(ガバナンス) | なし |
事業の性質 | 中央集権取引所(CEX) | 中央集権取引所(CEX) | 中央集権取引所(CEX) | DeFiプロトコル(DEX) | 証券・暗号資産の個人向けプラットフォーム |
規制上の立ち位置 | 2023年に米当局と和解。緊張関係が続く | 米国の規制の枠内 | 米国の規制の枠内 | 分散型プロトコル。既存の金融規制の枠外 | 米国の規制の枠内 |
技術基盤が整ったことが、こうした自社チェーンの増加を後押ししています。2020年にBSCがローンチした時点では、Ethereumを自らフォークしてコンセンサス層まで自社で組む必要があり、参入できる企業はごく限られていました。現在はOptimismのOP StackやArbitrumのOrbitといった、無償あるいは収益シェア型で公開されているL2構築フレームワークがあり、Base以降の4チェーンはいずれもロールアップの技術を自社開発していません。この点が各社が自社チェーンを構築するハードルを大きく下げました。
自社チェーンを作る目的
顧客の囲い込み
近年、さまざまなオンチェーン金融取引が活発化しています。無期限先物取引、いわゆるパーペチュアルDEXは従来、暗号資産取引所の板を介する取引が中心でしたが、Hyperliquidの台頭に伴ってオンチェーンのパーペチュアルDEXが大きく伸びました。株式の分野でも、Hyperliquid上で株価に連動するパーペチュアルの取引が広がり、既存の証券市場の外側に24時間動く市場ができています。大手プラットフォーム事業者にとって、これは本業のトレーディング収益の場がオンチェーンへ移ることを意味します。この流れに乗り遅れれば、収益源そのものを他社のチェーンに明け渡すことになりかねません。
大手プラットフォーム事業者が自社チェーンを作るのは、ウォレット・オンランプ(法定通貨から暗号資産への入口)・取引所・チェーンを垂直統合し、利便性を高めると同時に、利用者のオンチェーン上の活動を自社の経済圏に繋げるためだと考えられます。Coinbaseの場合、利用者は銀行口座からの入金、USDCの購入、Baseへの送金、Base上のDEXでの取引までを、Coinbaseの画面を離れずに行えます。外部のウォレットや取引所に出ていく理由がないため、取引手数料もステーブルコインの残高も自社に残ります。この経済圏をどこまで広げられるかに、将来の収益がかかっています。
この延長線上にあるのが、将来の主戦場に対する先行投資です。トークン化株式、ステーブルコイン決済、AIエージェント同士の決済といった領域で、標準の位置を早期に押さえる狙いが各社の発表から読み取れます。x402は、AIエージェントがAPIを呼び出すたびに、人間の承認を挟まずに数セント単位でUSDCを支払える仕組みです。Coinbaseは2026年第2四半期の決算で、オンチェーンのエージェント決済の99%以上がUSDCで行われ、エージェントによるステーブルコイン取引高の90%以上がBase上で発生し、そのうち97%以上がx402を経由したと公表しています。現時点の金額規模はまだ小さいものの、標準の座を取りにいく動きが数字として観測できる段階には入っていると考えられます。
収益の多角化
① シーケンサー収益
L2を運営する事業者が直接得るのは、シーケンサー収益です。
仕組みとしては、利用者から受け取るL2の取引手数料から、取引をまとめてEthereumに書き込む際のデータコストを差し引いた差分が収益になります。多数の取引を1つのバッチに圧縮して投稿するため、利用者から個別に受け取る手数料の合計が、L1に支払う実コストを上回る構造です。なお、フレームワーク提供元への分配もここから引かれます。
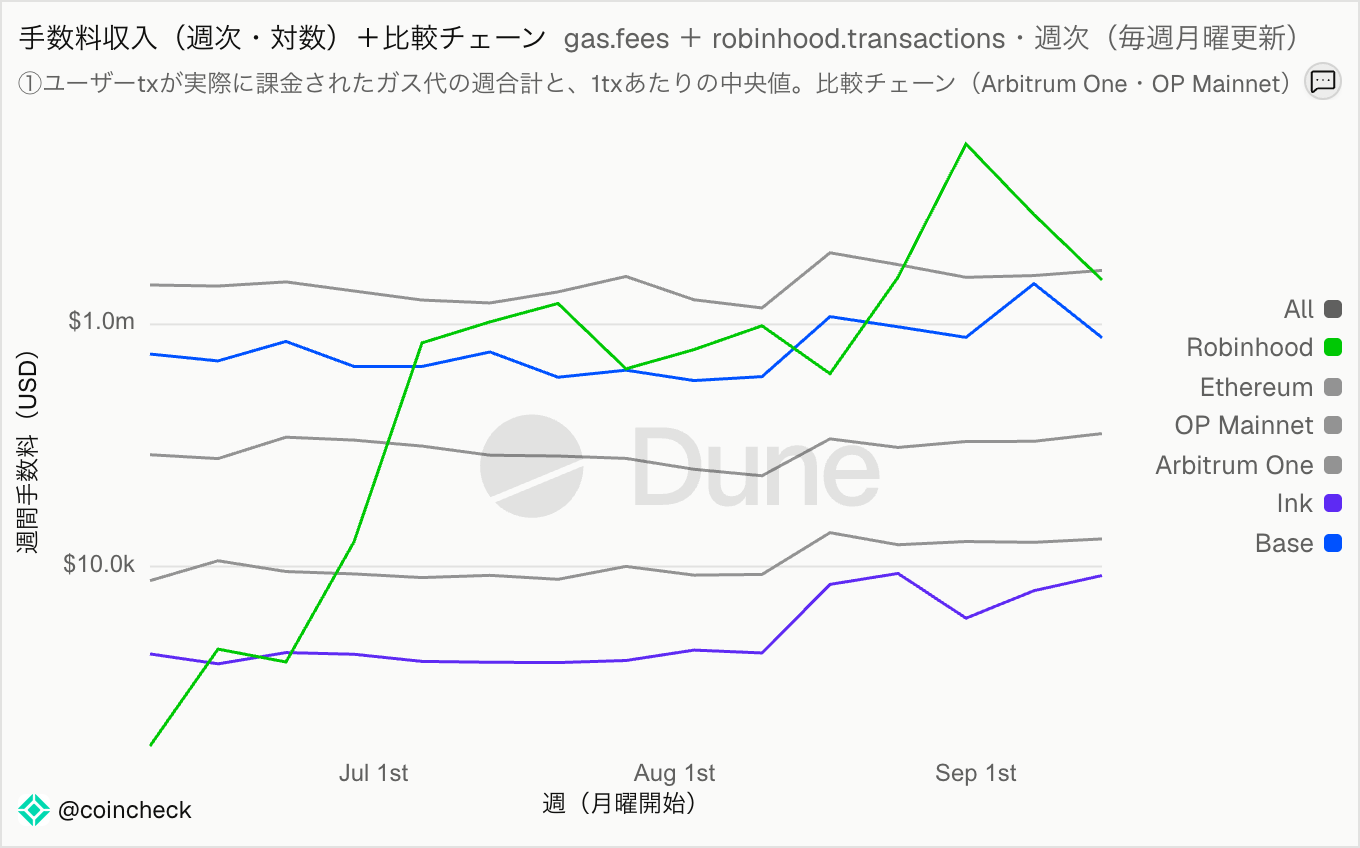
規模感を見ると1週間(2026年8月24日〜8月31日)のシーケンサー収益は、Baseが約100万ドル、Inkが約8千ドル、Robinhood Chainが約300万ドルです。Blob導入後のL2では、Ethereumへの投稿コストは手数料収入の数%以下になるため、利用者が払ったガス代がほぼそのまま運営者の収入になります。シーケンサー収益の大小は、利用者が起こすトランザクション数とチェーンで設定している手数料水準にほぼ依存しています。
② ステーブルコイン収益
Coinbaseを始めとする暗号資産取引所の収益は、利用者が取引を行ったときの手数料が大きな割合を占めています。市況が良いときには収益が積み上がり、悪いときにはそのまま業績に反映されるため、事業運営の安定性を欠く構造でした。Coinbase自身も決算資料で、非トランザクション収益に当たるサブスクリプション・サービス収益、特にステーブルコイン収益を継続的に多角化し成長させることを経営課題として挙げています。
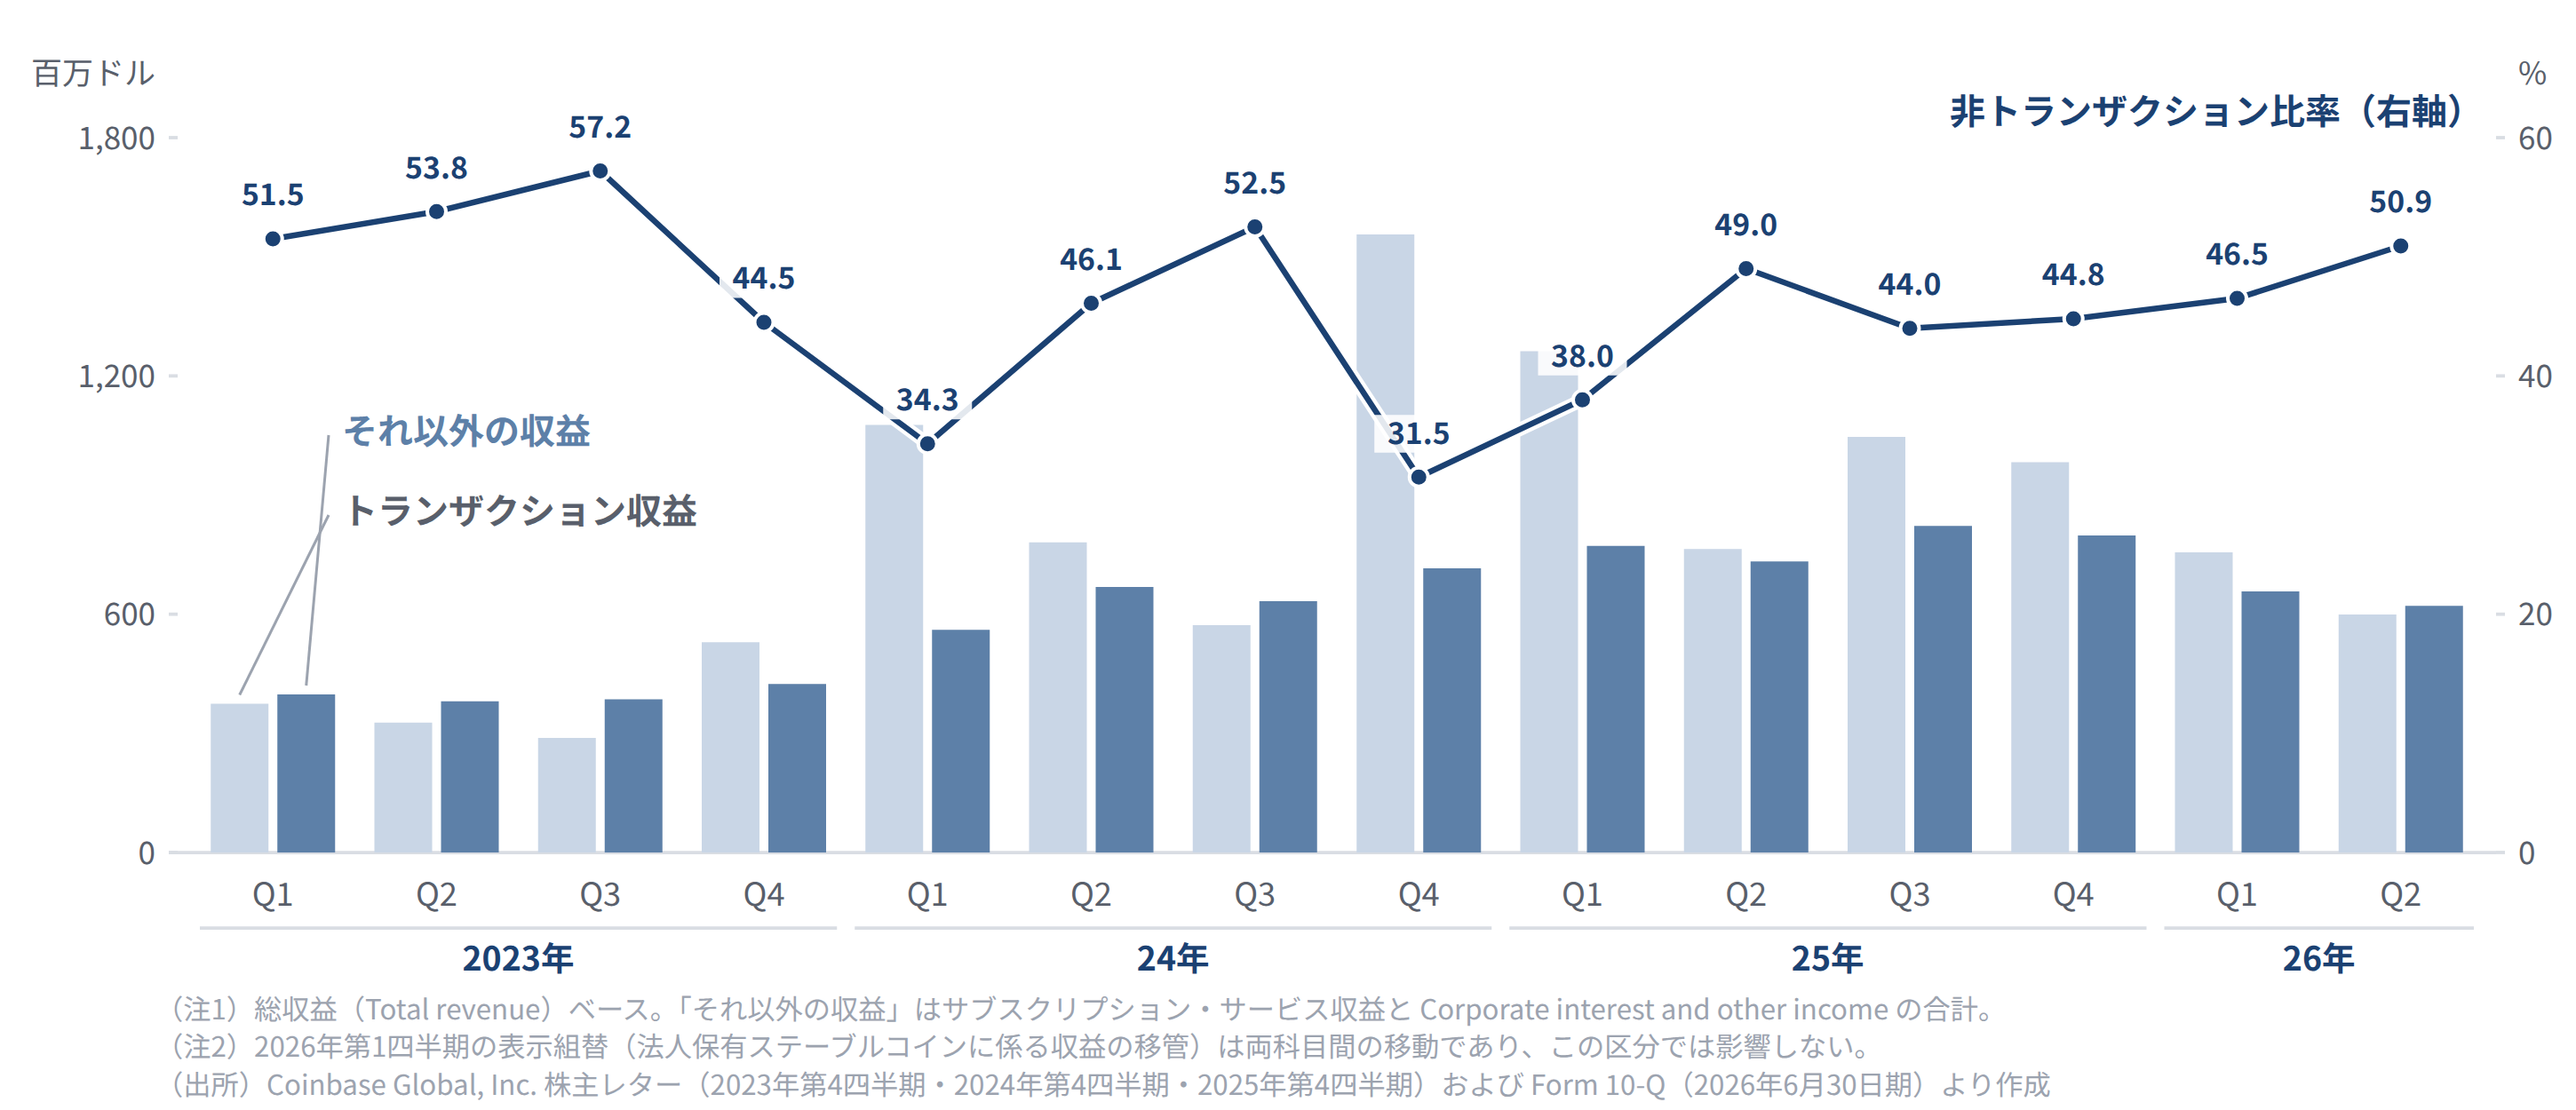
トランザクション以外の収益は2023年には四半期3億8,100万ドルから4億2,500万ドルの水準でしたが、2025年には7億3,300万ドルから8億2,200万ドルまで積み上がりました。同じ期間にトランザクション収益は四半期2億8,900万ドルから15億5,600万ドルまで振れており、振れ幅がまったく違います。市況が悪い局面で非トランザクション比率が5割前後まで上がるのは、この差によるものです。
牽引しているのはステーブルコイン収益で、通年で2023年の6億9,400万ドルから2025年には13億4,900万ドルへ倍増しました。この収益はUSDCの残高に比例するため、Coinbaseにとっては「自社の管理下にあるUSDCをどれだけ増やせるか」が収益の多角化とそのまま同義になります。Baseは、USDCの用途を生む場になるため、手数料の安い決済、オンチェーンの貸出(レンディング)、トークン化資産の取引といったアプリケーションがチェーン上に増えるほど、USDCの利用と滞留が生まれ、その残高がステーブルコイン収益として戻ってきます。Coinbaseが2023年のBase公開以降、無料かつ即時のUSDC送金やウォレットでのUSDC報酬付与を重ねてきたのは、この導線を太くする動きです。
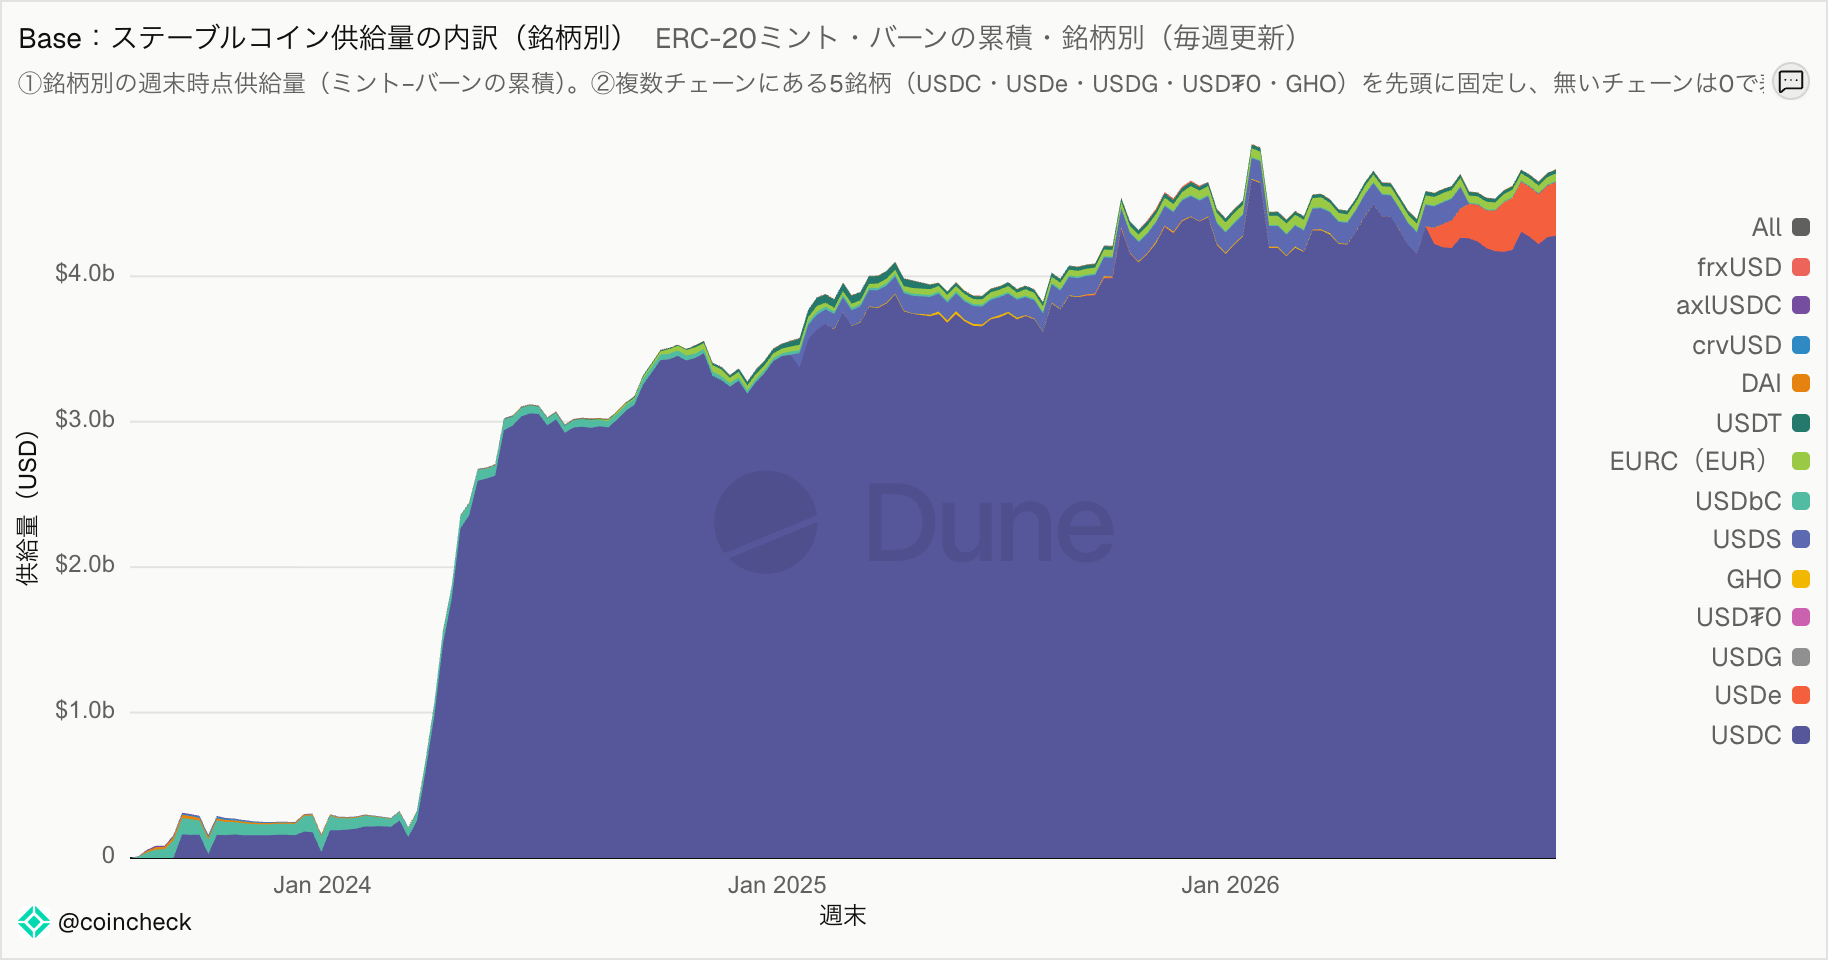
実際にBase上のUSDC供給量は、2024年2月時点の2億5,000万ドル規模から、3月のDencunアップグレードでL2の送金手数料が大幅に下がったことを受けて増加し、6月には30億ドル規模に達しました。Baseのシーケンサー収益はCoinbaseの総収益の1%程度にとどまりますが、チェーンの役割はそこではなく、ステーブルコイン残高という最大の非トランザクション収益源への導線を自社で持つことにあります。
オンチェーンデータから見る(Base・Ink・Robinhood Chain)
ここからは、Duneで集計したオンチェーンデータでBase・Ink・Robinhood Chainの動きを確認します。一部のグラフでは比較対象として、2021年にローンチしたL2であるOP MainnetとArbitrum Oneを灰色で重ねています。なお、縦軸には線形スケールではなく対数スケールを用いたグラフが多くなっています。3チェーンの規模には桁の開きがあり、線形スケールでは小さいチェーンがゼロ付近に張り付いて動きが読めないため、対数スケールを採用しています。
週次トランザクション数
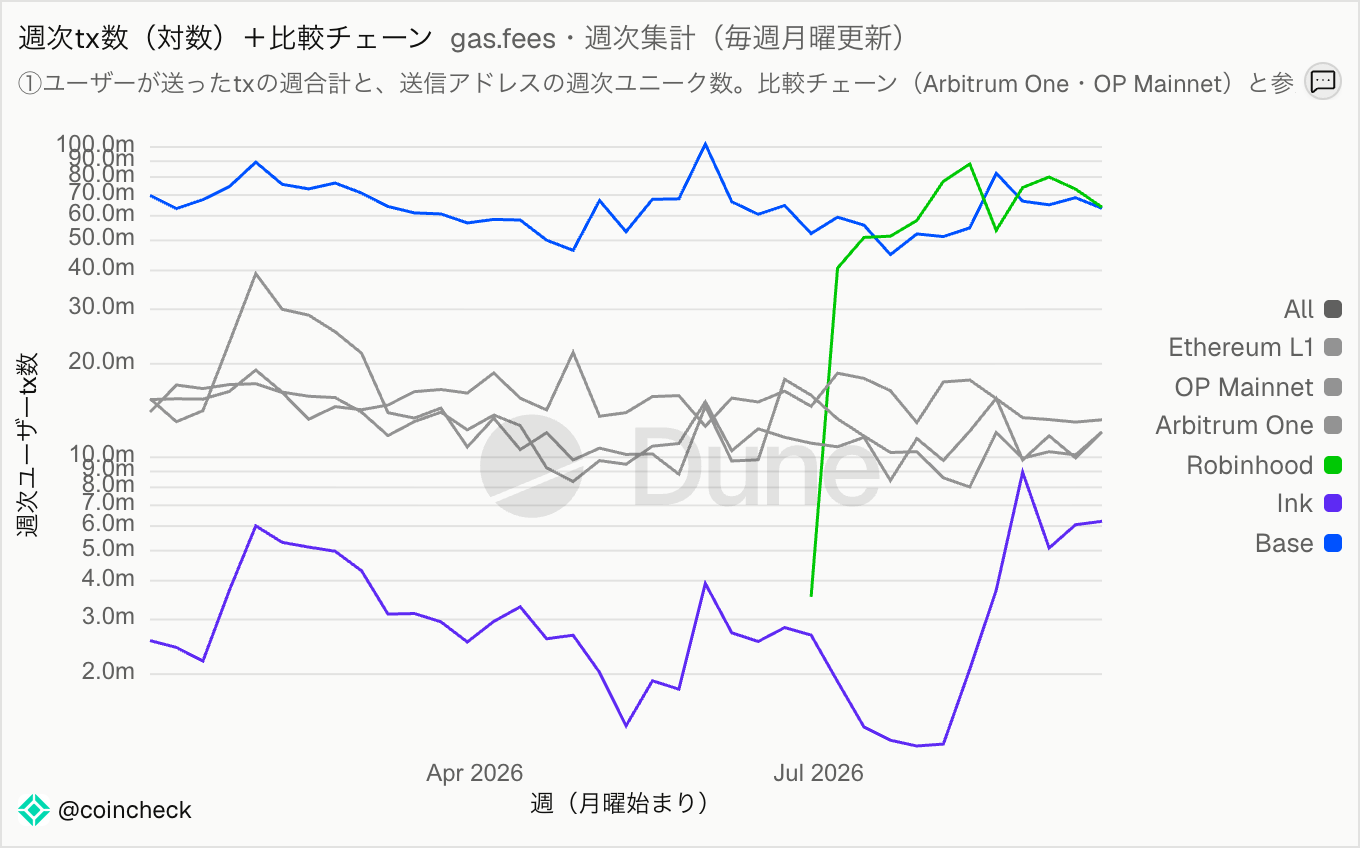
まずトランザクション数を確認します。2026年1月以降、Baseは週5,000万〜1億件のレンジで推移し、Ethereum L1・OP Mainnet・Arbitrum Oneは1,000万〜4,000万件のレンジにいます。Inkは200万〜600万件の帯を1年半ほど推移し、2026年7月に120万件前後まで落ちた後、8月24日の週に約900万件へ跳ね、翌週は約510万件に戻っています。2026年7月にRobinhood Chainが公開されると、8月10日の週には約8,800万件とBase(同週約5,500万件)を上回り、執筆時点の直近週(8月31日の週)も約8,000万件と、Base(約6,500万件)を上回る水準が続いています。
Robinhoodのアプリ内でトークン化株式を売買する利用者は、自分がチェーンを使っているという意識がなくてもトランザクションを生成します。加えて、公開直後には期間限定でレンディングの利回りを上乗せするキャンペーンが実施され、トークンを預けて高い利回りを得ることを目的とした利用者を数多く集めました。Robinhoodはこれに加えて取引のガス代補助を行っているので、こうした施策が合わさって公開直後の急速な立ち上がりを支えたと考えられます。
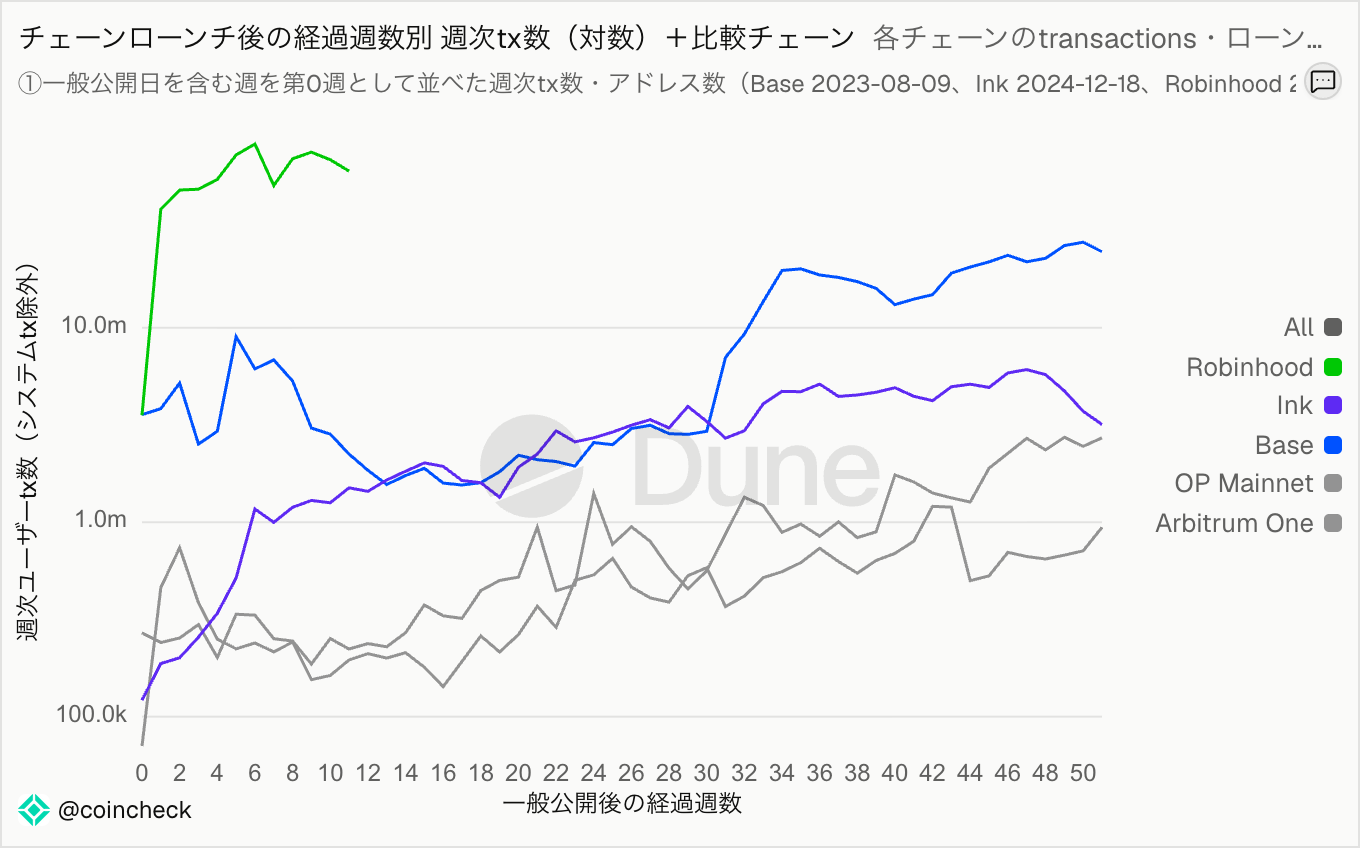
次に、各チェーンのローンチ日を第0週に揃えて並べ直します。これにより、公開時の施策による初速と、その後にどの程度利用が定着したかを分けて見ることができます。
Robinhood Chainは第1週に約4,070万件、第5週に約7,700万件、第6週には約8,800万件と、公開直後から極めて高い水準で推移していることがわかります。暦日で見た上の図でも、この時期の他チェーンに市況による大きな盛り上がりは見られないため、この立ち上がりはRobinhood固有の導線と施策によるものと考えられます。Baseは対照的に、第0週の約360万件から第5週に約900万件まで伸びた後、第12〜20週にかけて180万〜220万件まで落ち込みます。公開直後の盛り上がりは続きませんでしたが、EthereumのDencunアップグレード(2024年3月13日)でL2の手数料が大きく下がった第31週に約700万件へ跳ね、第36週には約1,870万件に達しています。後から利用が定着したチェーンであることが確認できます。
Inkは第0週の約12万件から第6週に約120万件へ立ち上がり、その後300万〜600万件の帯で推移して第46週に約600万件の山をつけ、第50週には約300万件に戻っています。初年度のOP MainnetやArbitrum Oneが20万〜100万件の帯にいたことと比べれば、Inkの初速は決して悪くありません。ただし、Baseが第31週以降に見せたような、水準そのものが一段上がる跳ねは見られません。前述の2026年8月24日の週の約900万件も単週の山にとどまり、翌週には約510万件に戻っています。
ここから読めるのは、顧客基盤が決めるのは初速であって、持続ではないということです。Robinhood Chainは第1週で、Baseが第32週に到達した水準(約930万件)の4倍以上に達しました。しかしBase自身の推移が示すように、公開直後の水準は一度減衰し、成長の本番は手数料低下という外部のトリガーと、その後に乗ってきたユースケースによって始まりました。Robinhood Chainが今後もトークン化株式を牽引するチェーンになるかは、ガス代補助が終了する2026年9月末以降の推移を見る必要があります。
DEX取引高のトークン種別構成比
次に、直近4週間にDEXで取引されたトークンの種別構成比を確認します。
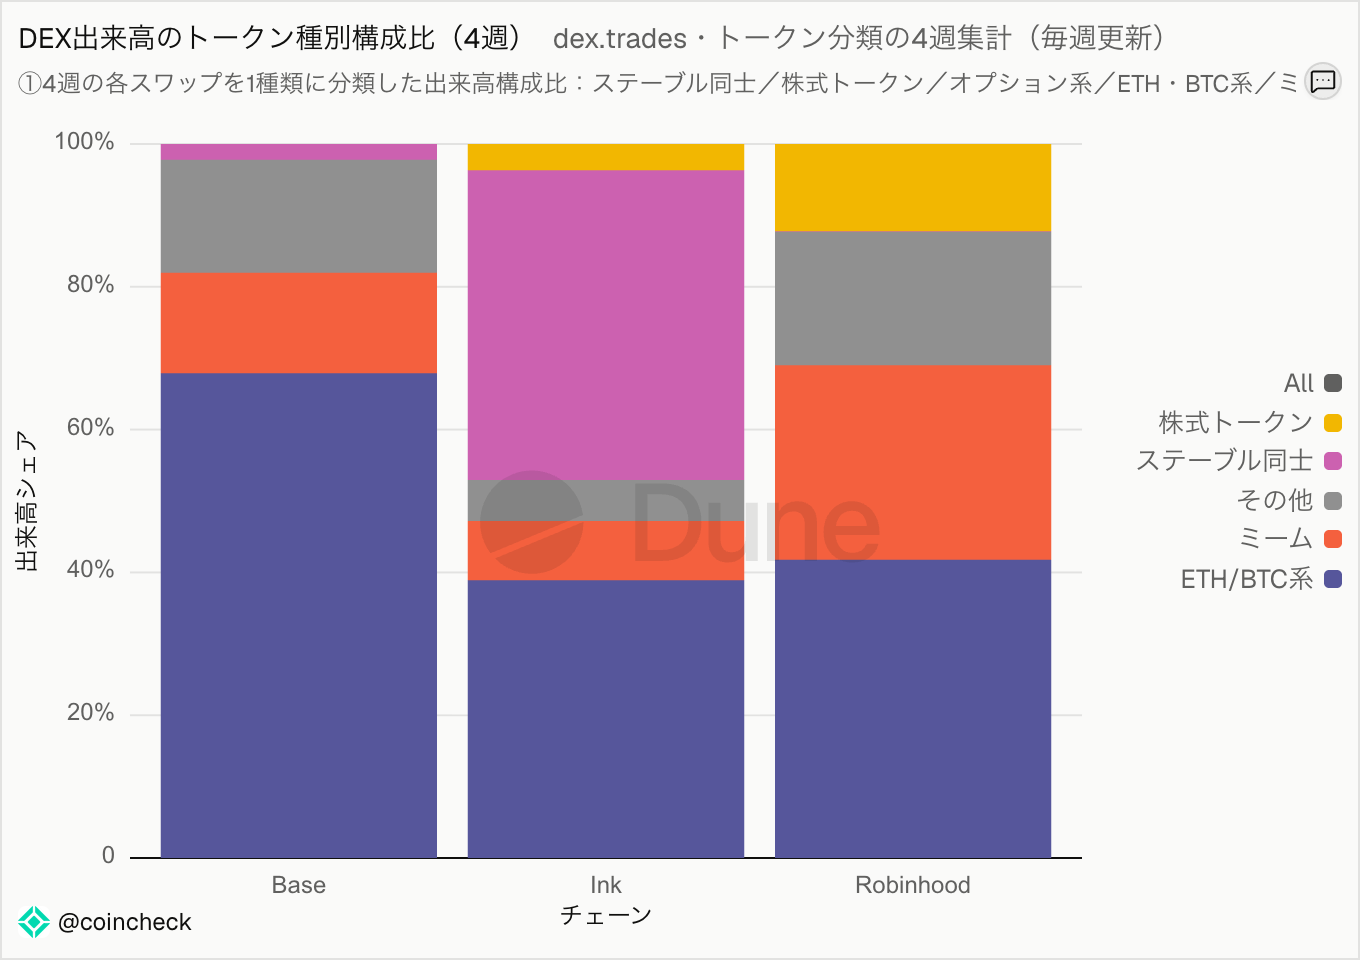
Robinhood Chainでは株式トークンの割合が11.3%と、3チェーンの中で最も高くなっています。Robinhoodが掲げるトークン化株式の基盤としての姿にはまだ距離がありますが、他の2チェーンと比べれば株式トークンの取引が明確に存在していることがわかります。一方、Robinhood Chainで実態として最も取引高が大きいのはミームコインで、取引高の29%を占めています。Robinhood Chainでは2026年8月ごろからPonsと呼ばれるミームコインのローンチパッド(Solana上のPump.funに相当するもの)が急拡大しており、8月31日には1日で489万ドルの手数料を集めて同サービスを上回りました。ここでローンチされたミームコインが多くの資金と取引を呼び込んでいることが、この構成比に表れていると考えられます。
Baseは逆の構成です。DEX取引高の約7割をETH・BTC系が占め、その大部分はWETHとcbBTC(Coinbaseが発行するビットコインのラップドトークン)の2銘柄です。ミームコインの取引も存在しますが、取引高では1割強にとどまります。公開から3年を経たBaseは、ETHやBTCをドル建てステーブルコインと売買する、暗号資産に慣れた利用者とボットの取引の場になっていることがわかります。
ステーブルコイン供給量・回転率
次に各チェーンにおけるステーブルコインの供給量を確認します。
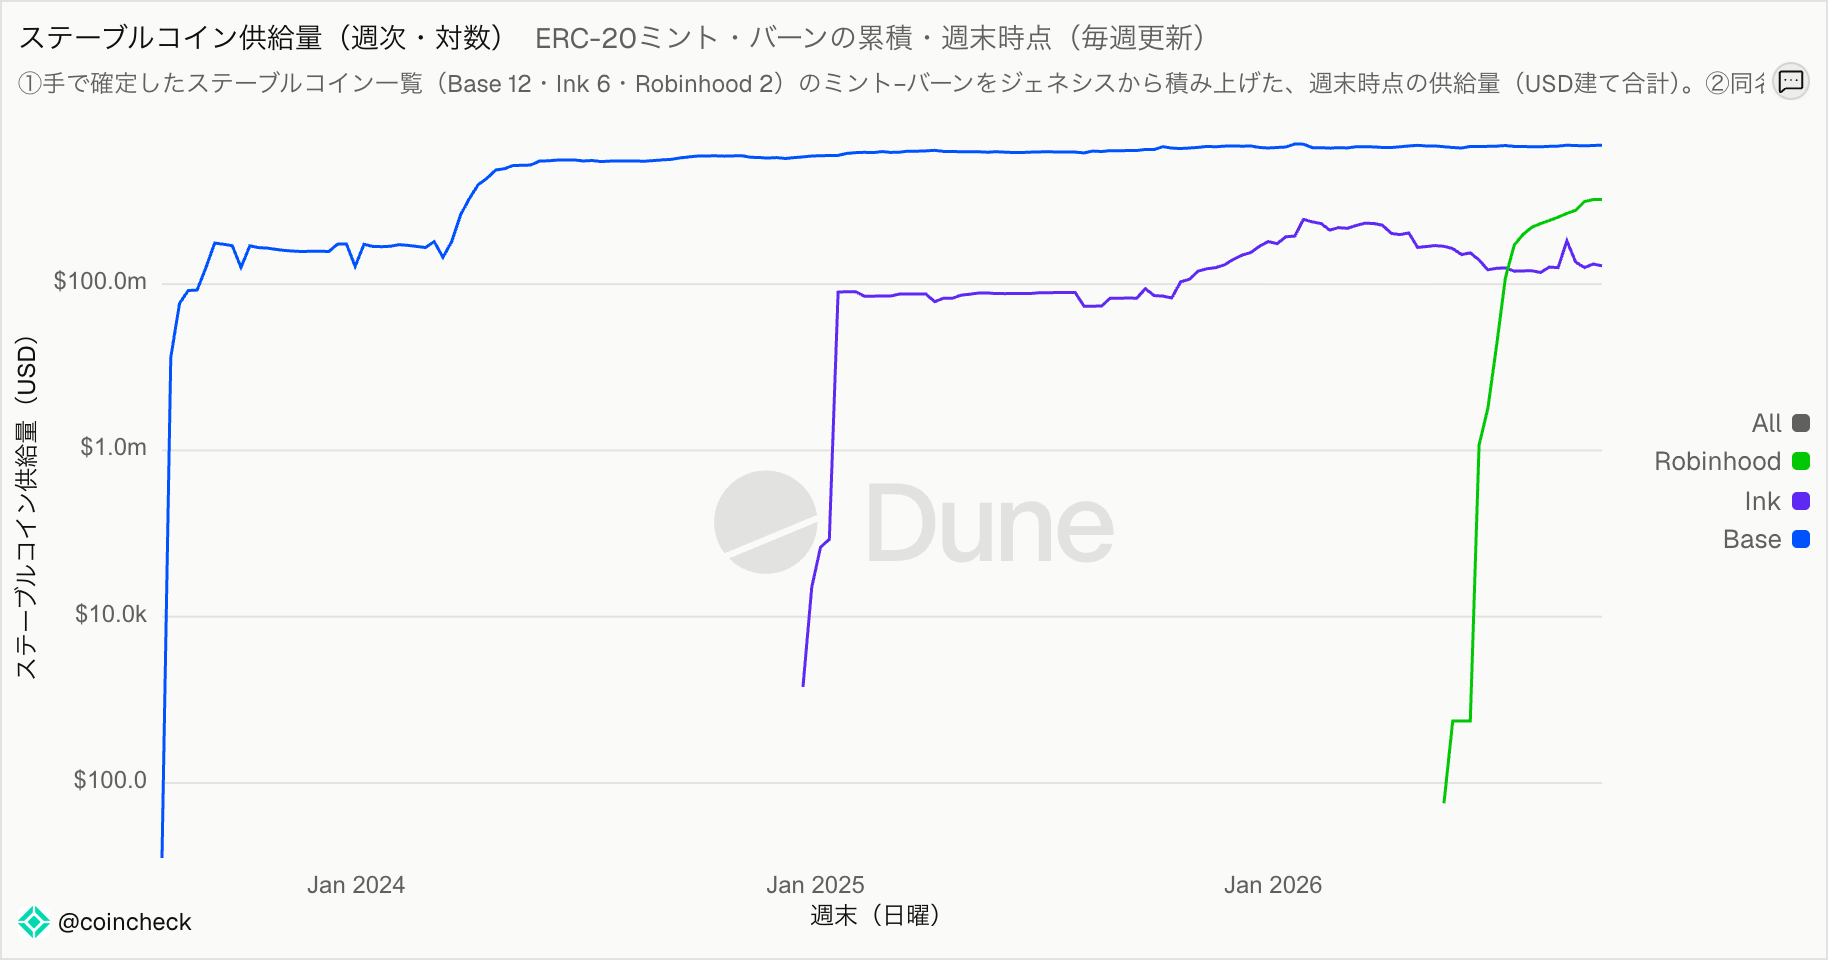
ステーブルコインの供給量はミントされた分からバーンされた分を差し引いた、チェーン内の循環ステーブルコイン量を指します。なお、ここで見るのは全銘柄を合計した供給量で、前節で触れた2億5,000万ドル・30億ドルはUSDC単体の数字です。特筆すべきはBaseで、公開直後の2023年内は1億ドル前後で横ばいを続け、2024年に入って増加に転じた後、同年春に前述のDencunアップグレードでさらに一段上がり、以後は右肩上がりで2026年9月には約46億ドルに達しています。Robinhood Chainは現在約10億ドルのステーブルコインが流通しており、公開2か月でBaseの5分の1の水準に到達しています。一方Inkは2026年1月にかけて3〜5億ドルまで積み上がった後、2026年夏には1.4〜1.9億ドルと半分以下に減っており、一度預けられた資金が引き揚げられたことがわかります。
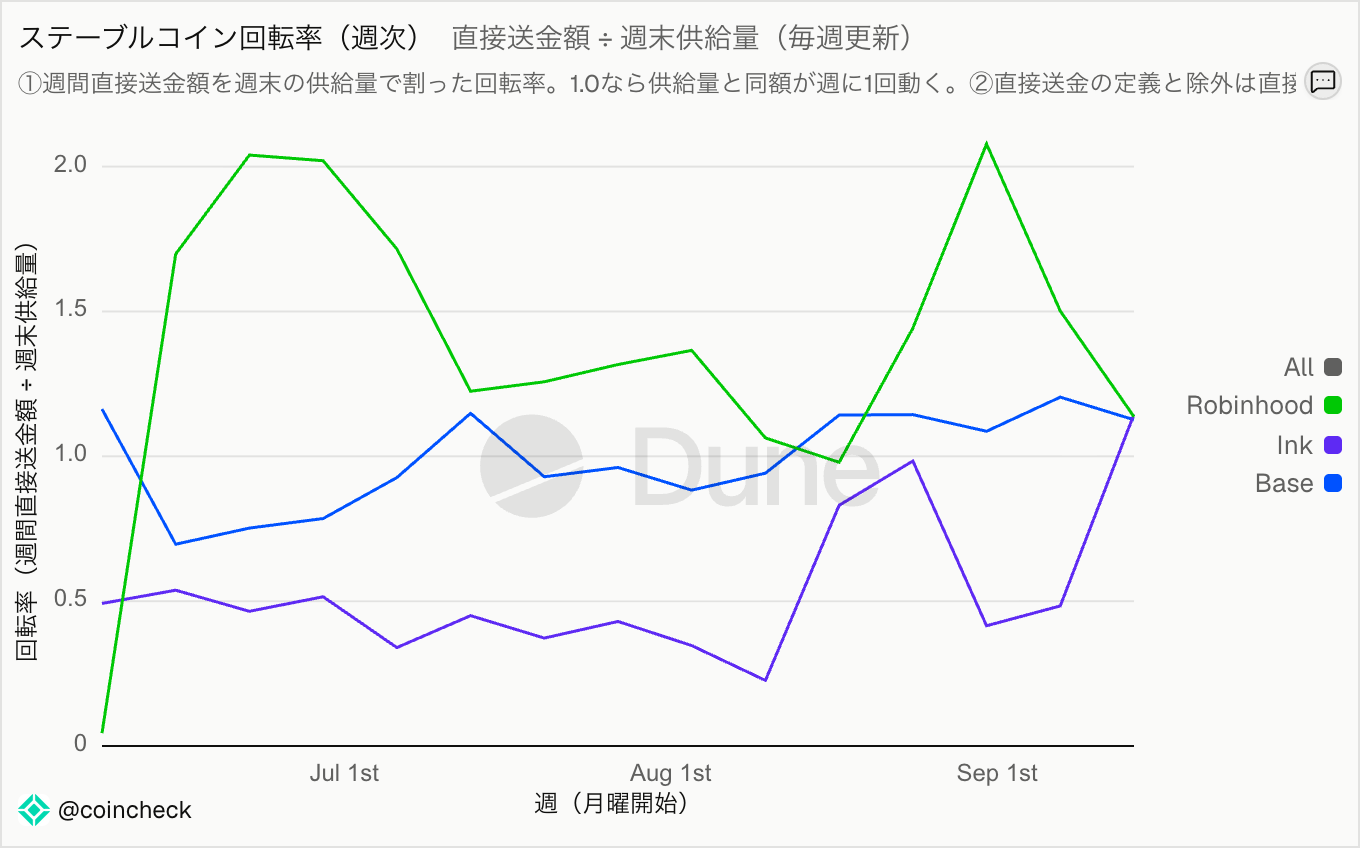
次にステーブルコインの回転率を見ます。ここでの回転率は「週次のステーブルコイン移転額 ÷ 週末時点の供給量」で、供給量が1週間に何回分動いたかを表します。ステーブルコインの回転率が高いということは、供給されたステーブルコインが決済やDEXなどで頻繁に移転されていることを指します。
直近5週(2026年8月3日〜8月31日の週)を見ると、Robinhood Chainが3チェーンの中で最も高くなっています。供給量で比べるとBaseがRobinhood Chainの4倍以上ありますが、回転率で見ると8月末時点でRobinhood Chainが週2.1回とBaseの約2倍です(Inkは0.4回で、5倍の差があります)。公開2か月で積み上がった約10億ドルと同等以上の金額が、毎週移転されていることになります。
逆に、Inkのように回転率が低い場合には、供給量の多くがレンディングプロトコルに預けられたまま動いていないことを示唆しています。資金は預け入れられたものの、その先の決済や取引には広がっていないと考えられます。
まとめ
自社チェーンを持つということは、利用者をどれだけ獲得し、どこまで定着させられるかを競うことであり、この競争は今後さらに激しくなると考えられます。同時に、金融のオンチェーン化が進むほど、既存の金融が持つ取引基盤は相対的に優位を失っていく可能性があります。
今後は、Robinhood Chainのように用途を特化させたチェーンが増えていくとみられます。各社が自社の顧客基盤を土台に垂直統合を進め、既存の顧客がオンチェーンへ向かうための動線を自社で整えていくものと考えられます。
個人の取引がオンチェーンへ移り、国内の利用者が海外のプラットフォームを標準として使うようになってからでは、打てる手は限られます。そうなる前に、海外に対して競争力を持つチェーンやDeFiプロトコルを国内で育て、あるいは呼び込むことを考えるべきだと筆者は考えます。
参照データ
- Dune:キリフダBCI「L2chain analysis — Base / Ink / Robinhood」ダッシュボード(週次tx数・DEX取引高の種別構成比・ステーブルコイン供給量と回転率)企業の独自L2チェーンの比較ダッシュボード— Base / Ink / Robinhood | Dune
- DeFiLlama:チェーン別の手数料・収益(2026年9月2日)https://defillama.com/fees
- Ethereum Foundation:Dencun Mainnet Announcement | Ethereum Foundation Blog
- Arbitrum Docs:The AEP fee router: introduction
- Uniswap:UNIfication
- DappRadar:Binance Smart Chain: Q2 2021 Overview - Dappradar
- Binance:Binance Launches U.S. Stocks Trading and Previews bStocks Tokenized Securities
- Token Terminal:トークン化株式の時価総額と発行体・チェーン別内訳(2026年9月2日)Token Terminal 📊 (@tokenterminal) on X
- Coinbase:Introducing x402: a new standard for internet-native payments
- Coinbase 株主レター 2023年第4四半期・2024年第4四半期・2025年第4四半期