
【第4回】ステーキング付きETH ETFの商品設計を考える
著者
エグゼクティブサマリー
第1回ではEthereumのステーキングの仕組み、第2回ではステーキング報酬を巡る経済設計、第3回では実際のステーキング市場を見てきました。では、こうした仕組みをETFに組み込む場合、金融機関は何を設計する必要があるのでしょうか。本稿では、ステーキングによる収益とETFに必要な流動性のバランスから、運用を委託する事業者の選定、資産を守るためのリスク管理、コスト控除後の収益まで、商品設計に必要な論点を整理します。 ETFが保有するETHの多くをステーキングすれば、より多くの報酬を得られる可能性があります。一方、投資家からの解約などに対応するためには、必要なときに利用できるETHも確保しておかなければなりません。また、外部のステーキング事業者にバリデーター運用を委託すれば、運用上の問題による報酬の減少や、特定の違反行為に対する罰則であるスラッシングによってETHを失うリスクなども加わります。 そのため、ステーキング付きETH ETFは、Ethereum上のステーキング利回りだけを見ても商品性を判断できません。本稿では、収益を得るためにどの程度のETHをステーキングするのか、誰に運用を任せ、どのようにリスクを管理するのか、その結果としてETFにどの程度の収益が残るのかを順番に見ていきます。これらを整理することで、ステーキング付きETH ETFがどのようなリスク・リターンを持つ商品になるのかを、通常のETH ETFや他の金融商品と比較できるようにします。
収益と流動性をどう両立するのか
ステーキング付きETH ETFの商品設計では、まずETFが保有するETHのうち、どの程度をステーキングするかを決める必要があります。そのためには、ETFとEthereumの双方で、資産がどのように動くのかを理解する必要があります。ETF側では「資金が流入・流出した際に、ETFの発行口数とその裏付けとなる資産がどのように増減するのか」、一方のEthereum側では「ステーキングを終了してからETHを引き出すまでに、どのような手続きが必要なのか」です。
日本取引所グループ(JPX)によると、東証に上場する内国ETFでは、ETFの設定や交換・解約を担う「指定参加者」となる第一種金融商品取引業者を通じて、ETFの発行口数を増減させます。「設定」はETFを保有する投資家の権利を表す受益権を新たに発行する手続きで、「交換・解約」は受益権を減少させる手続きです。これらの手続きには、ETFが保有する裏付け資産を受け渡す方法と、金銭で行う方法があります。
なお、キリフダの過去記事「暗号資産ETFの構成と座組」では、米国の暗号資産ETFを参考に、ETFの基本的な仕組みや商品を構成する事業者の役割を解説しています。ETFの構造について詳しく知りたい方は、そちらもご参照ください。
暗号資産ETFの構成と座組|Blockchain Intelligence Research
つまり、ETH ETFを設計する場合も、ETFへの資金の流入・流出に対して、ETHや金銭をどのように受け渡すのかを検討する必要があります。その方法によって、ETFが必要なときに利用できる状態で確保しておくべきETHの量も変わる可能性があるためです。
ここで問題になるのが、第2回で説明したように、ステーキングしたETHを必要なタイミングですぐに引き出せるとは限らないことです。ステーキングを終了するためにバリデーターを退出させる必要があり、退出にかかる時間は、その時点で退出しようとしているバリデーター数などによって変動します。
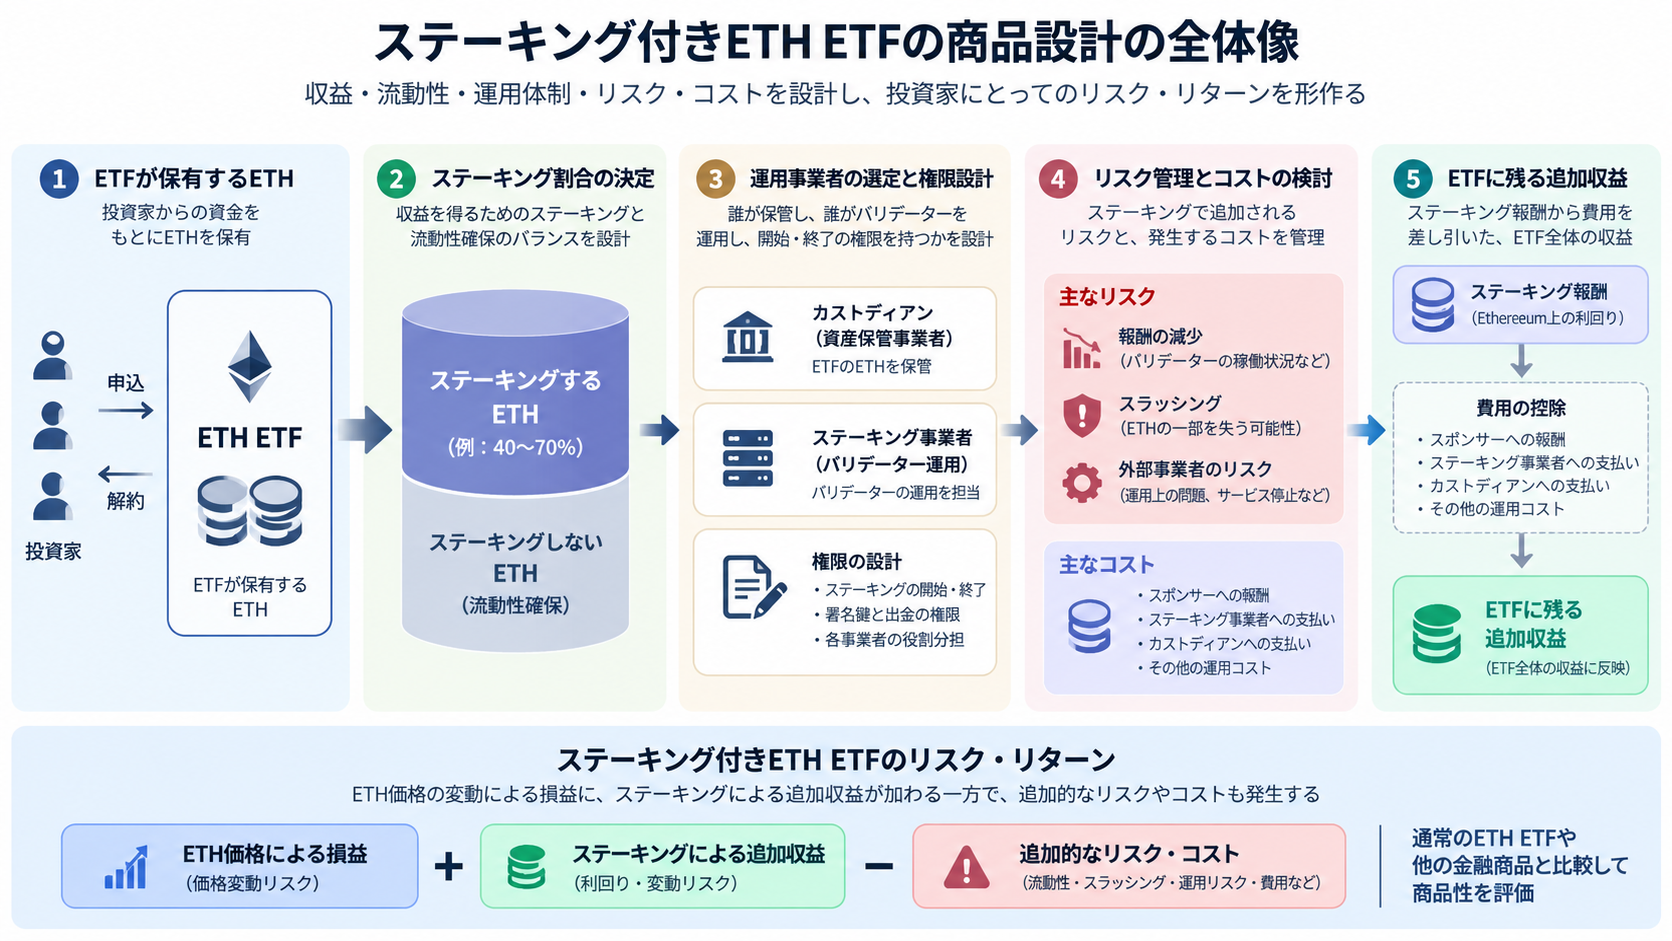
実際の商品設計を考えるうえで参考になるのが、米資産運用会社21Sharesの「21Shares Ethereum ETF」です。同ETFのSEC提出資料では、ステーキングによる収益と、投資家からの資金流出などに対応するための流動性とのバランスを管理しています。同ETFはこの割合を固定しておらず、過去のデータに基づく分析では通常40〜70%をステーキングする方針を示しています。
また、同資料では、ステーキングしていないETHだけでは対応できない規模の資金流出が発生した場合、ステーキングしたETHを引き出すためにバリデーターを退出させる必要があり、ETHや金銭の受け渡しに時間がかかる可能性もリスクとして挙げられています。
つまり、ETFが保有するETHのうちどの程度をステーキングするかは、収益性だけで決められるものではありません。日本で商品を検討する場合にも、ETFへの資金の流入・流出に対応する仕組みと、Ethereumでステーキングを終了してETHを引き出すまでの仕組みを照らし合わせる必要があります。そのうえで、収益を得るためにどの程度のETHをステーキングし、流動性を確保するためにどの程度のETHをすぐに利用できる状態で残すのかを決めることが、商品設計の出発点になります。
なお、21Shares Ethereum ETFは、ETFの資産を保有するための「信託」という法的な器として設立されており、21Shares US LLCがETFの運営・管理を担う「スポンサー」として同ETFを管理しています。つまり、21Shares US LLCが自社の資産としてETHを保有するのではなく、ETFの資産を保有する信託が別に存在し、21Shares US LLCがその運営・管理を担う仕組みです。そのため、ステーキング事業者などの外部事業者と契約する際には、この信託である21Shares Ethereum ETF自体が契約当事者となる場合があります。
誰にステーキングを任せるのか
ステーキングするETHの割合とともに検討する必要があるのが、誰がETHを保管し、誰がバリデーターを運用するのかです。外部のステーキング事業者を利用する場合、利回りや手数料だけで委託先を決めることはできません。ETFのETHを保管するカストディアン(資産保管事業者)と、バリデーターを運用するステーキング事業者の間で、それぞれにどこまでの役割と権限を持たせるのかも決める必要があります。
この役割分担を理解するには、まずEthereumのバリデーターで使われる鍵の違いを確認する必要があります。バリデーターには、ブロックの提案や投票などを行うための署名鍵(Signing Key)があります。一方、ステーキングしたETHの引き出し先などを定めるのが出金クレデンシャル(Withdrawal Credential)です。つまり、署名鍵を使ってバリデーターを運用することと、ステーキングしたETHを引き出すことは別の権限であり、署名鍵を持っているだけではETHを任意のアドレスへ送金することはできません。
さらに、2025年に実施されたEthereumの大型アップグレード「Pectra」では、Ethereumの仕様変更である「EIP-7002」が導入されました。これにより、対応する出金クレデンシャルに紐づくアドレスからバリデーターの退出を開始できるようになったため、外部事業者に日常的なバリデーター運用を任せながら、ステーキングを終了するための権限を別の主体が持つことも可能になりました。
実際の商品で、こうした役割分担がどのように設計されているのかを確認してみます。米証券取引委員会(SEC)に提出された資料によると、21Shares Ethereum ETFは2025年10月、機関投資家向けにステーキングサービスを提供するCoinbaseグループの「Coinbase Crypto Services」と契約し、2026年2月にはEthereumなどのバリデーター運用を支援する「Figment」とも契約しました。Figmentとの契約では、どのETHをステーキングし、いつ終了するのかはETF側が決め、Figmentはバリデーター運用を担当します。このように、外部事業者に運用を委託しても、ETFの資産に関するすべての権限を渡す必要はありません。
そのため、委託先を選ぶ際には利回りや手数料だけでなく、資産の保管、バリデーター運用、ステーキングの開始・終了といった権限が誰にあるのかを確認する必要があります。さらに、バリデーターの運用実績やセキュリティ体制、事業者がサービスを継続できなくなった場合の対応まで調査することで、委託先にどのようなリスクを預けることになるのかを把握できます。
ステーキングによって増えるリスクをどう管理するのか
外部のステーキング事業者にバリデーター運用を委託する場合には、委託先を選ぶだけでなく、ステーキングによってETFに加わるリスクをどのように管理するかも考える必要があります。なぜなら、バリデーターが正常に稼働しなければ得られる報酬が減少する可能性があり、Ethereumのルールに反する特定の行為が発生した場合には、罰則であるスラッシングによってステーキングしたETHの一部を失う可能性もあるからです。
こうしたリスクを管理するには、「損失を発生させないための対策」と「損失が発生した場合の対応」を分けて考える必要があります。前者では、ステーキング事業者のバリデーター運用実績やセキュリティ体制などを確認します。一方、後者では、実際にスラッシングなどによる損失が発生した場合に誰がその損失を負担するのか、契約上の責任や補償条件を確認する必要があります。
例えば21Shares Ethereum ETFとFigmentの契約では、Figmentが提供するサービスに関連してスラッシングが発生した場合の責任について定めています。ただし、Figmentがすべての損失を無制限に負担するわけではなく、原則として責任には上限があります。一方、Figmentの重大な過失や詐欺、故意の不正行為などに起因する場合には、この上限が適用されません。また、スラッシングによってETHそのものを失った場合と、本来得られたはずの報酬を得られなかった場合についても、それぞれ責任の条件が定められています。したがって、契約では単に補償の有無を見るのではなく、どの損失が事業者の負担となり、どの損失がETF側に残るのかまで確認する必要があります。
もう一つの方法が、バリデーター運用を複数の事業者に分けることです。21Shares Ethereum ETFはCoinbase Crypto ServicesやFigmentに加え、機関投資家向けステーキングサービスを提供するTwinstakeとも契約しています。これによって一つの事業者への集中を抑えられる一方、委託先が増えれば契約やシステム、運用状況など管理すべき対象も増えます。そのため、事業者の分散では、低減したいリスクと管理の複雑化を合わせて検討する必要があります。
ステーキングの「表面利回り」はETF投資家の利回りではない
ここまで見てきたように、ステーキング付きETH ETFでは、保有するETHの一部をステーキングすることで追加的な収益を得られる一方、そのためには流動性を確保し、ステーキング事業者への委託やリスク管理も行う必要があります。さらに、ステーキングによって得られた報酬のすべてがETFに残るとは限りません。そのため、Ethereum上のステーキング利回りが、そのままETF投資家の追加的な収益になるわけではありません。
まず考慮する必要があるのが、ETFが保有するETHのうち、実際にステーキングする割合です。例えば、ETFが保有するETHの60%をステーキングし、ステーキングしたETHから年率3%の収益を得た場合、ETFが保有するETH全体に対する追加的な収益率は単純計算で1.8%になります。つまり、Ethereum上のステーキング利回りが同じでも、ETFがどの程度のETHをステーキングするかによって、ETF全体が得られる追加収益は変わります。
次に考慮する必要があるのが、ステーキングによって得られた報酬から差し引かれる費用です。例えば21Shares Ethereum ETFでは、ETFの運営・管理を担うスポンサーの21Shares US LLCが、ステーキングプログラムを手配する対価としてステーキング報酬の25%を受け取る仕組みになっています。この25%から、バリデーター運用を担うステーキング事業者やETHの保管を担う資産保管事業者などへの支払いが行われ、残りのステーキング報酬を同ETFが保持します。
この仕組みを見ると、Ethereum上のステーキング利回りと、ETFに残る追加収益を分けて考える必要がある理由が分かります。商品設計では、「どの程度のETHをステーキングするのか」「そのETHからどの程度の報酬を得られるのか」「得られた報酬からどの程度の費用が差し引かれるのか」を順番に確認し、最終的にETF全体へどの程度の追加収益が残るのかを見る必要があります。
加えて、第2回と第3回で見てきたように、Ethereumのステーキング利回り自体も一定ではありません。Ethereum全体でステーキングされるETHの割合などによって得られる報酬率も変わるため、現在の利回りをそのまま将来のETF収益として想定することはできません。そのため、ETFがステーキングするETHの割合だけでなく、Ethereumのステーキング利回りについても複数のシナリオを設定し、それぞれの場合にETFへどの程度の追加収益が残るのかを考える必要があります。
まとめ
ここまで見てきた商品設計を踏まえて、最後にステーキング付きETH ETFが投資家にどのようなリスク・リターンを提供する商品なのかを考えます。
まず前提となるのは、ステーキング付きETH ETFも基本的にはETHへ投資する商品だということです。実際、21Shares Ethereum ETFは、ETH価格への連動を目指しながら、保有するETHの一部をステーキングすることで得られる報酬も反映することを投資目的としています。そのため、ステーキング報酬を得られたとしても、ETH価格が下落すればETFの価値も下落する可能性があります。ステーキングによる収益は、ETH価格の変動による損益とは別に加わる収益源として捉える必要があります。
この特徴を評価するうえで、まず比較対象となるのがステーキングを行わないETH ETFです。どちらもETH価格の変動による影響を受けるため、ステーキング付きETH ETFでは、ステーキングによってどの程度の追加収益が得られるのか、その収益を得るために通常のETH ETFにはないどのようなリスクやコストが加わるのかを比較できます。
さらに、国債や社債、短期の債券などで運用するMMF(マネー・マーケット・ファンド)といった他の金融商品と比較する場合には、表示されている利回りの数字だけを並べても商品性は分かりません。Ethereumのステーキングでは、ETHを保有してバリデーターとしてネットワーク運営に参加することで報酬を得るため、投資家はステーキング報酬の変動だけでなく、ETH価格の変動による影響も受けます。
したがって、ステーキング付きETH ETFを評価する際には、何を収益源としているのか、その収益はどの程度変動するのか、その収益を得るためにどのような価格変動や流動性、運用上のリスクを負うのかを分けて見る必要があります。本稿で見てきた商品設計は、最終的にはこのリスク・リターンを形作るためのものです。収益、流動性、リスク、コストを商品として設計し、その結果を通常のETH ETFや他の金融商品と比較することで、ステーキング付きETH ETFが投資家に何を提供する商品なのかを評価できます。
参考資料
日本取引所グループ(JPX)「ETFの指定参加者について」(大口投資家の皆様へ(ETF) | 日本取引所グループ)
日本取引所グループ(JPX)「ETFの仕組み」(ETFの概要 | 日本取引所グループ)
21Shares「21Shares Ethereum ETF Prospectus Supplement No. 8」(https://www.sec.gov/Archives/edgar/data/1992508/000121390025097488/ea0260519-8k_21shares.htm)
21Shares Ethereum ETF「Form 8-K(Coinbase Crypto Servicesとのステーキングサービス契約)」(https://www.sec.gov/Archives/edgar/data/1992508/000121390025097488/ea0260519-8k_21shares.htm)
21Shares Ethereum ETF / Figment「Staking Services Agreement」(https://www.sec.gov/Archives/edgar/data/1992508/000121390026014281/ea027630802ex10-1_21shares.htm)
21Shares Ethereum ETF / 21Shares US LLC「Amendment to Sponsor Agreement」(https://www.sec.gov/Archives/edgar/data/1992508/000121390025097488/ea026051901ex10-2_21shares.htm)
21Shares Ethereum ETF「Form 10-Q(2026年1〜3月期)」(ceth-20260331)
21Shares Ethereum ETF「Form 8-K(Figmentとのステーキングサービス契約)」(https://www.sec.gov/Archives/edgar/data/1992508/000121390026014281/ea027630802-8k_21shares.htm)