
Ethereumはステーカーにいくら支払うべきなのか──ステーキング経済を巡る議論
著者
エグゼクティブサマリー
前回で説明した通り、Ethereumのステーキングでは、ETHをステークすることで収益を得られます。しかし、その利回りは銀行預金の金利のように一定ではありません。ステーキング収益は、Ethereumから新たに発行されるETHによる報酬「Consensus Issuance」や、トランザクションを優先的に処理してもらうためにユーザーが支払う優先手数料(Priority Fee)やトランザクションの選択や順序などから生じるMEV(最大抽出可能価値)などから構成され、それぞれ異なる要因によって変動します。 これは、ステーキング付きETH ETFを設計する金融機関にとって重要な論点です。なぜならステーキング収益をETFの追加的な収益として投資家へ還元する場合、現在のステーキングAPR(年換算利回り)だけでなく、何が利回りを変動させる要因となるのか、Ethereumの報酬設計そのものが将来変わる可能性まで把握する必要があるからです。 そこで本稿では、「Ethereumはステーカーにいくら支払うべきなのか」という問いを起点に、Ethereumのステーキング経済を巡って現在どのような論点があり、誰がどのような研究や提案を行っているのかを整理します。ステーキング経済を巡る議論は多岐にわたるため、本稿ではすべてを網羅するのではなく、読者がさらに調べるための「リサーチガイド」として主要な論点を紹介します。
EthereumはなぜステーカーにETHを支払うのか
ステーキング収益はどこから生まれるのか
Ethereumのバリデータが得るステーキング収益には、大きく分けて2つの収益源があります。1つは、ブロック提案や正しいブロックを確認するための投票(アテステーション)などの役割を果たしたバリデータに対して、Ethereumプロトコルから新たに発行されるETHによる報酬「Consensus Issuance」です。もう1つは、ブロックを提案した際に得られる優先手数料やMEVなどの収益です。
前回紹介した、Ethereumが新たにETHを発行してバリデータへ支払う「Consensus Issuance」は、バリデータとして参加する経済的なインセンティブを提供し、EthereumのPoSを支える役割を担っています。
総ステーク量が増えるとなぜ報酬率は下がるのか
ここでETFの商品設計を考えるうえで注意したいのは、Consensus Issuanceによる報酬率が一定ではないことです。たとえば、現在のステーキングAPRをもとに、ETFが将来ステーキングから得る収益を想定しても、その後EthereumにステークされるETHが増えれば、同じ報酬率が続くとは限りません。
Ethereumの現在の報酬設計では、総ステーク量が増えると、ネットワーク全体でバリデータに支払われるETHの発行量も増加します。ただし、発行量は総ステーク量と同じ割合では増えません。そのため、より多くのETHで報酬を分け合うことになり、ステークされた1 ETHあたりの報酬率は低下します。反対に、総ステーク量が少ない場合には、1 ETHあたりの報酬率は相対的に高くなります。
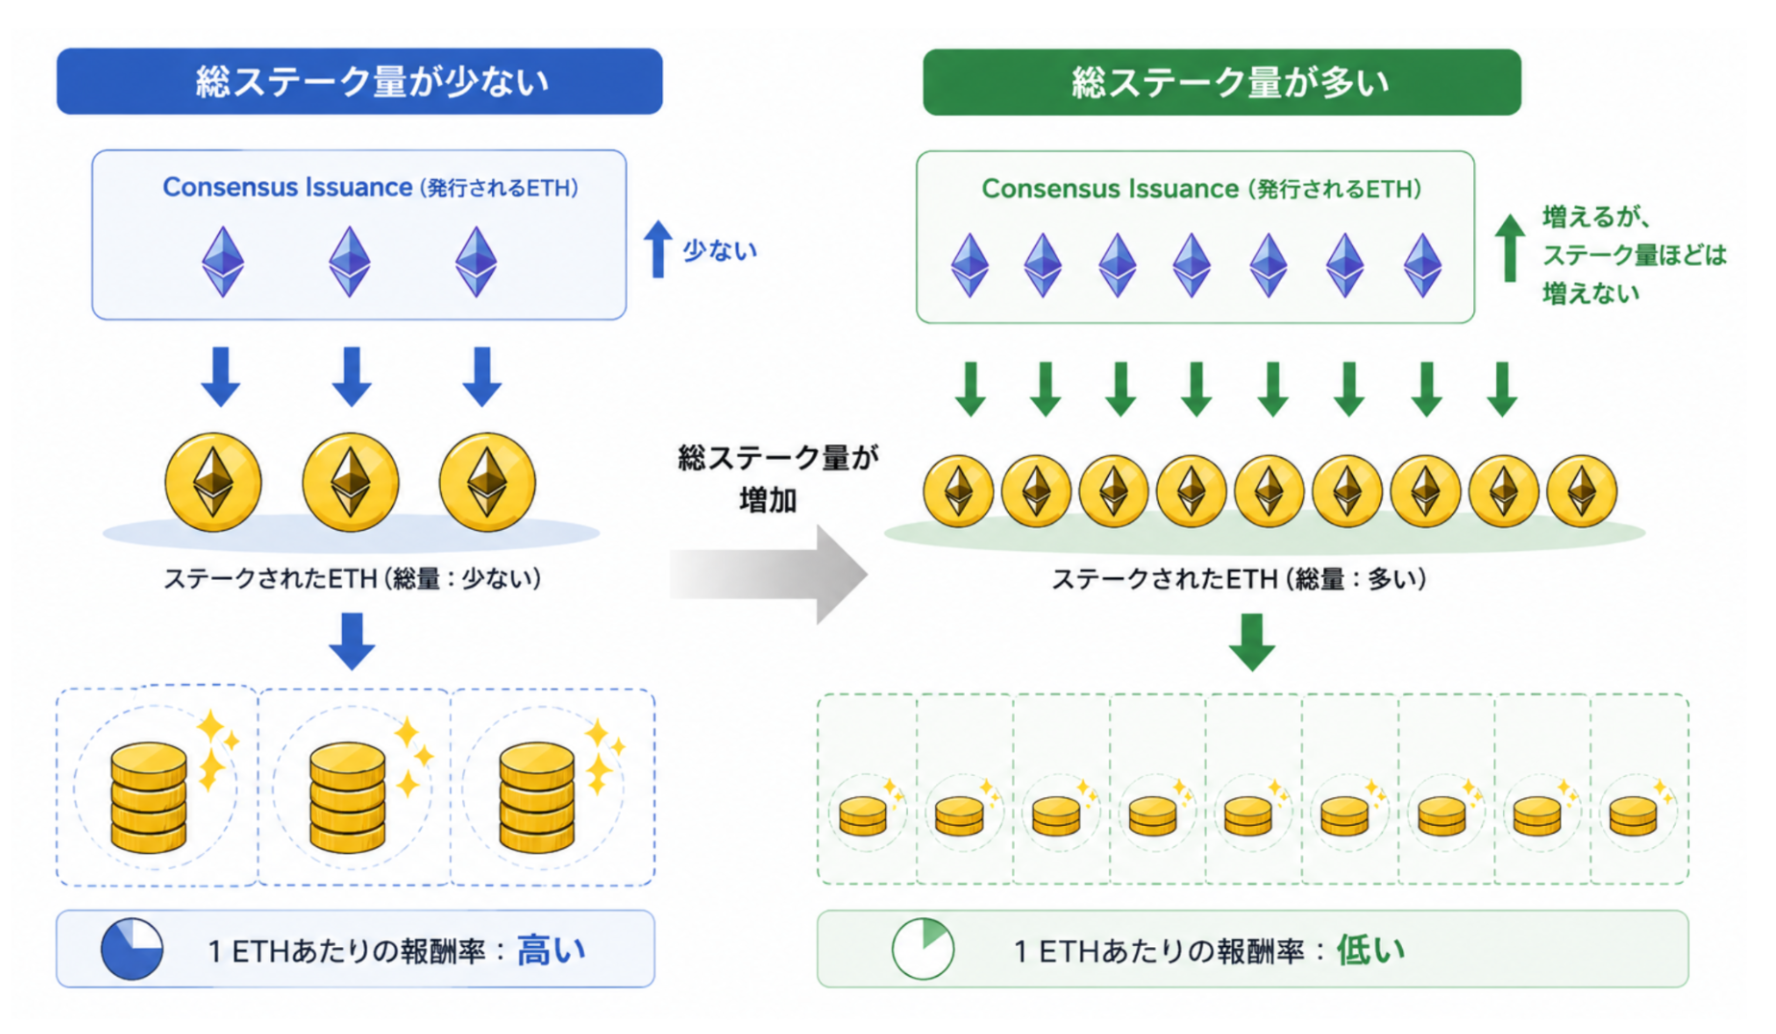
つまり、ステーキング付きETH ETFがステーキングから得る収益を考える際には、現在のAPRだけを見るのではなく、Ethereum全体でどれだけのETHがステークされているのか、その規模が今後どう変化するのかも見る必要があります。
Reward Curveは何のためにあるのか
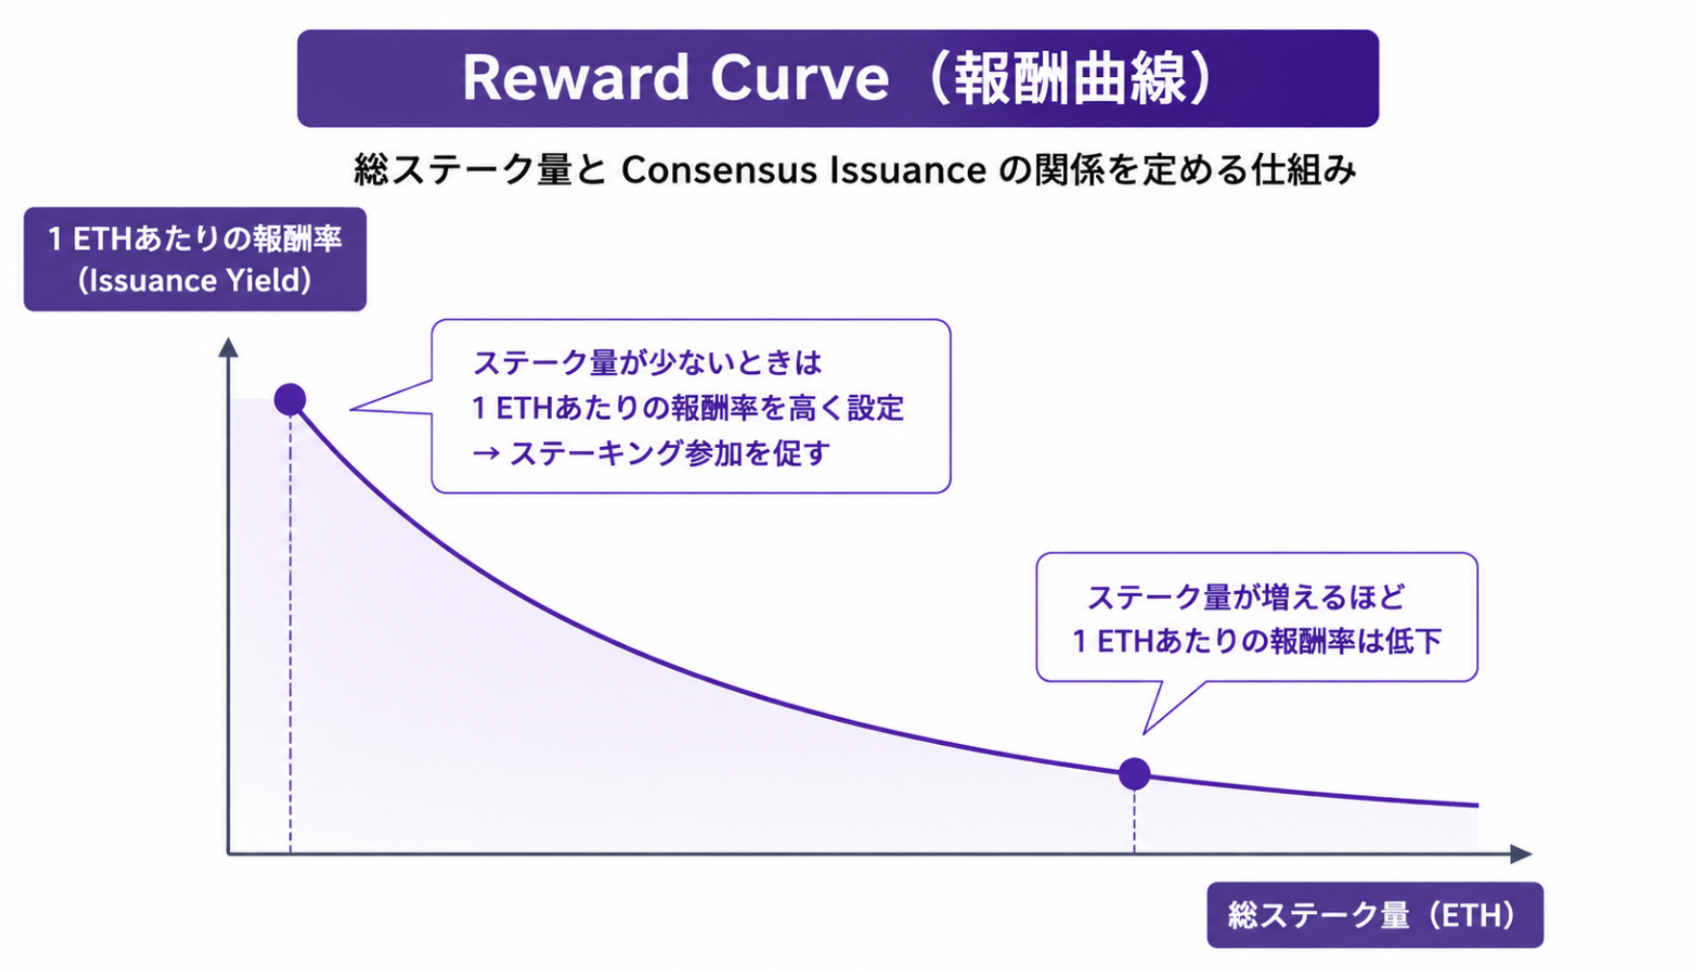
では、なぜEthereumはこのような仕組みにしているのでしょうか。総ステーク量とConsensus Issuanceの関係を定めているのが「Reward Curve(報酬曲線)」です。総ステーク量が少ないときには1 ETHあたりの報酬率を高くすることでステーキングへの参加を促し、EthereumのPoS(Proof of Stake)を支えるために必要なバリデータを集める役割があります。
ここでETFを設計する側から一歩踏み込んで考えてみましょう。EthereumがConsensus Issuanceとしてステーカーに支払う報酬は、ETF運営側にとってはステーキングから得られる追加的な収益ですが、Ethereumにとってはネットワークの安全性を維持するための経済的なインセンティブでもあります。バリデータ報酬を高くすれば、より多くのETHがステーキングに参加する動機になります。一方で、そのために必要以上のETHを新たに発行してまで、ステークされるETHを増やし続ける必要があるのでしょうか。
そう考えると、「利回りは今後何%になるのか」を考えるためには、その前提として「どれだけのETHがステークされていればEthereumは安全性を維持できると言えるのか」という問いに答える必要が出てきます。そして、Ethereumがどの程度のステーク量を必要としているのかが分からなければ「Ethereumはステーカーにいくら支払えば十分なのか」という問いにも答えられません。次のセクションでは、まさにこの問題を巡って現在どのような議論が行われているのかを見ていきます。
Ethereumはどれだけのステークを必要としているのか
ステークは多ければ多いほどいいのか
前のセクションでは、Ethereumがバリデータを集めるためにConsensus Issuanceを支払い、総ステーク量が増えるほど1 ETHあたりの報酬率を下げる仕組みを確認しました。では、Ethereumにとってステークは多ければ多いほどよいのでしょうか。
Ethereumが採用するPoSでは、攻撃者がネットワークへ大きな影響を与えるためには多くのETHを支配する必要があるため、ステーク量が増えることはEthereumの経済的な安全性を高める方向に働きます。一方で、ステーク量が増えるほど、追加されるステークから得られる安全性の価値も同じように増え続けるとは限りません。
この点について、2024年2月にAnsgar Dietrichs氏とCaspar Schwarz-Schilling氏は、Ethereum Researchに「Endgame Staking Economics: A Case for Targeting(ステーキング経済の最終形:目標設定を支持する論考)」を投稿しています。同投稿では、現在のReward Curveは、ステーク量が少ない状態では高い報酬によってステーキングへの参加を促す一方、ステーク量が増えるほど、追加のステークによって得られる安全性の価値は低下していくという考え方を示しています。
そこで考える必要があるのが、「Ethereumは安全性を維持するために、どこまでステーク量を増やす必要があるのか」という問いです。
Minimum Viable Issuanceという考え方
この問いを考えるうえで参考になるのが、Ethereumのステーキング経済を研究するAnders Elowsson氏が提唱する「Minimum Viable Issuance(MVI)」という考え方です。Elowsson氏はMVIについて、Ethereumの安全性を維持するために必要なステーク量を確保しながら、それを超えて必要以上にETHを発行しないという考え方を示しています。
なぜElowsson氏はIssuance(バリデータへの報酬となるETHを新たに発行すること)を抑える必要があると唱えているのでしょうか。新たに発行されたETHはステーカーにとって報酬になりますが、同時にETH全体の供給量を増加させます。そのため、特にステーキングをしていないETH保有者から見れば、自分が保有するETHが総供給量に占める割合が低下する「希薄化」が生じます。
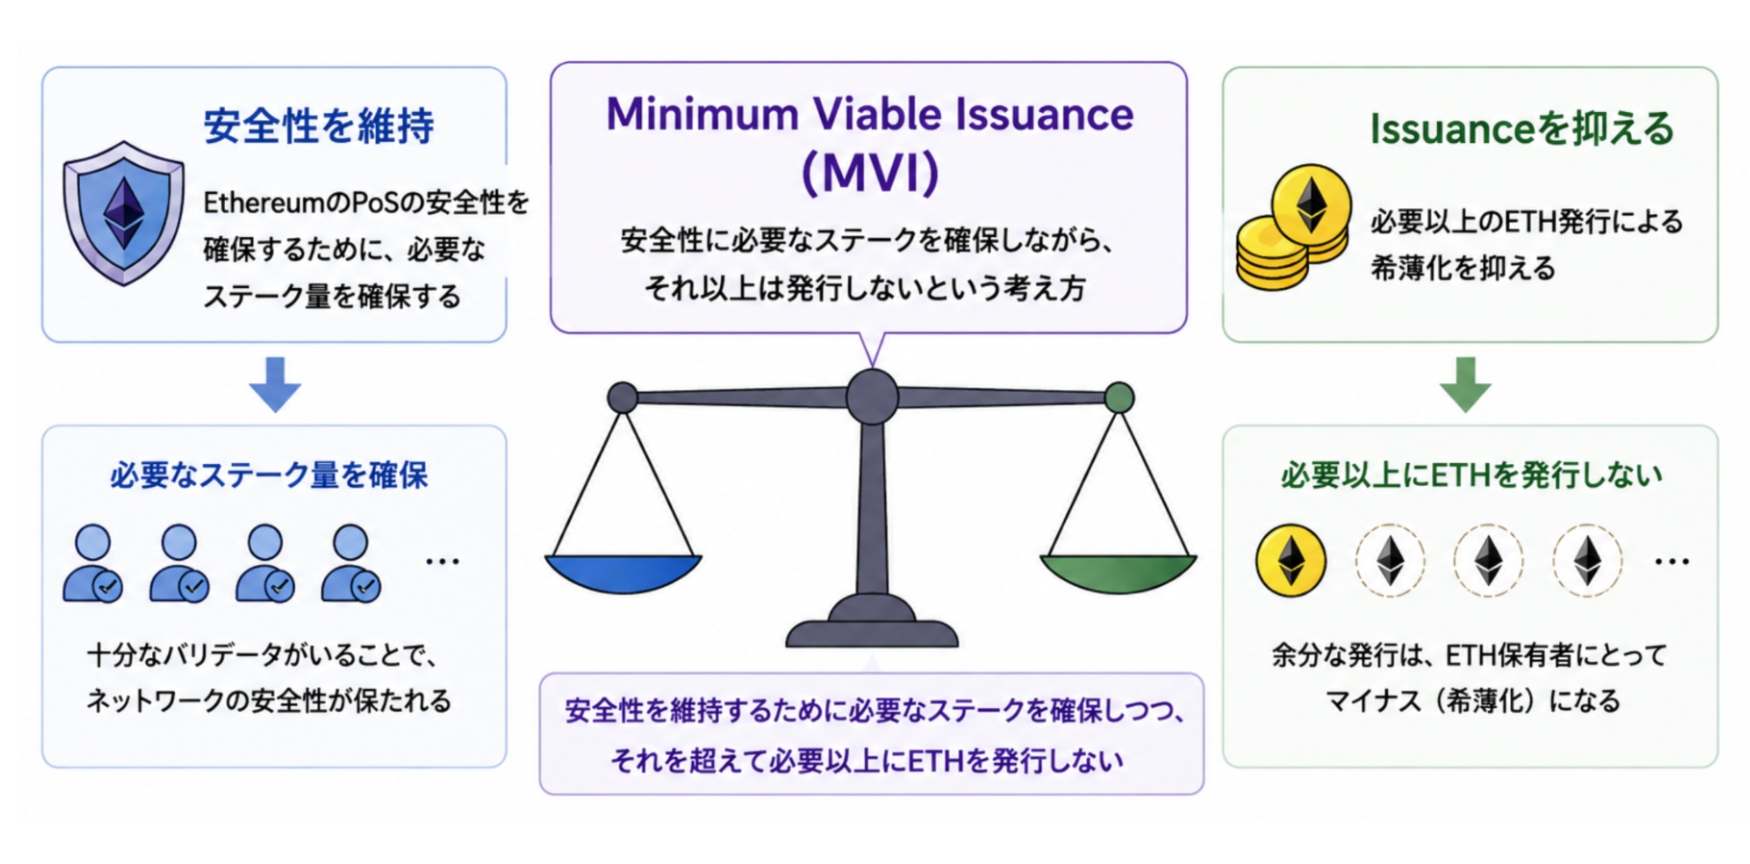
また、Elowsson氏は、ステーキングへの参加にはハードウェアや運用にかかる費用のほか、ステーキングに資本を割り当てることによる機会費用、第三者へステーキングを委託する場合のリスクなども伴うと指摘しています。そのため、ネットワークの安全性を維持するために必要な水準を超えてステークを集めることが、Ethereum全体にとって必ずしも望ましいとは限らないという考え方です。
ETFを設計する側から見ると、この議論が重要なのは、現在のステーキング利回りが将来にわたって維持されることを前提にはできないからです。実際に、Ethereumの研究コミュニティでは現在のReward Curveを見直すべきかが議論されています。将来的にその設計が変更されれば、Consensus Issuanceから得られる利回りも変化する可能性があります。
「十分な安全性」は本当に決められるのか
ただし、ここで新たな問題が出てきます。そもそもEthereumにとって「十分な安全性」とはどの程度なのでしょうか。
Elowsson氏の提唱するMVIとは異なる視点を提示しているのが、Artem Kotelskiy氏、Danny McNutt氏、Sonya Kim氏らが2024年7月にEthereum Researchで発表した「Maximum Viable Security: A New Framing for Ethereum Issuance(最大限確保可能な安全性:EthereumのIssuanceを捉え直す新たな枠組み)」です。MVIではEthereumの安全性を維持するために必要なステーク量を考え、そのステーク量を確保できる範囲でIssuanceをできるだけ少なくしようとします。しかしMVSを提唱する研究者らは、そもそも「これだけステークされていればEthereumは十分安全」と決めることが難しいと指摘しています。
つまりMVSが問題視しているのは、現在必要な安全性を基準にIssuanceを最小化すると、将来Ethereumに求められる安全性まで低く抑えてしまう可能性があることです。そこでMVSでは、「必要な安全性はここまで」と先に上限を決めるのではなく、ETHの希少性を大きく損なわない範囲で、Ethereumの安全性をできるだけ高めておくという考え方を取ります。これが「Maximum Viable Security(最大限確保可能な安全性)」です。
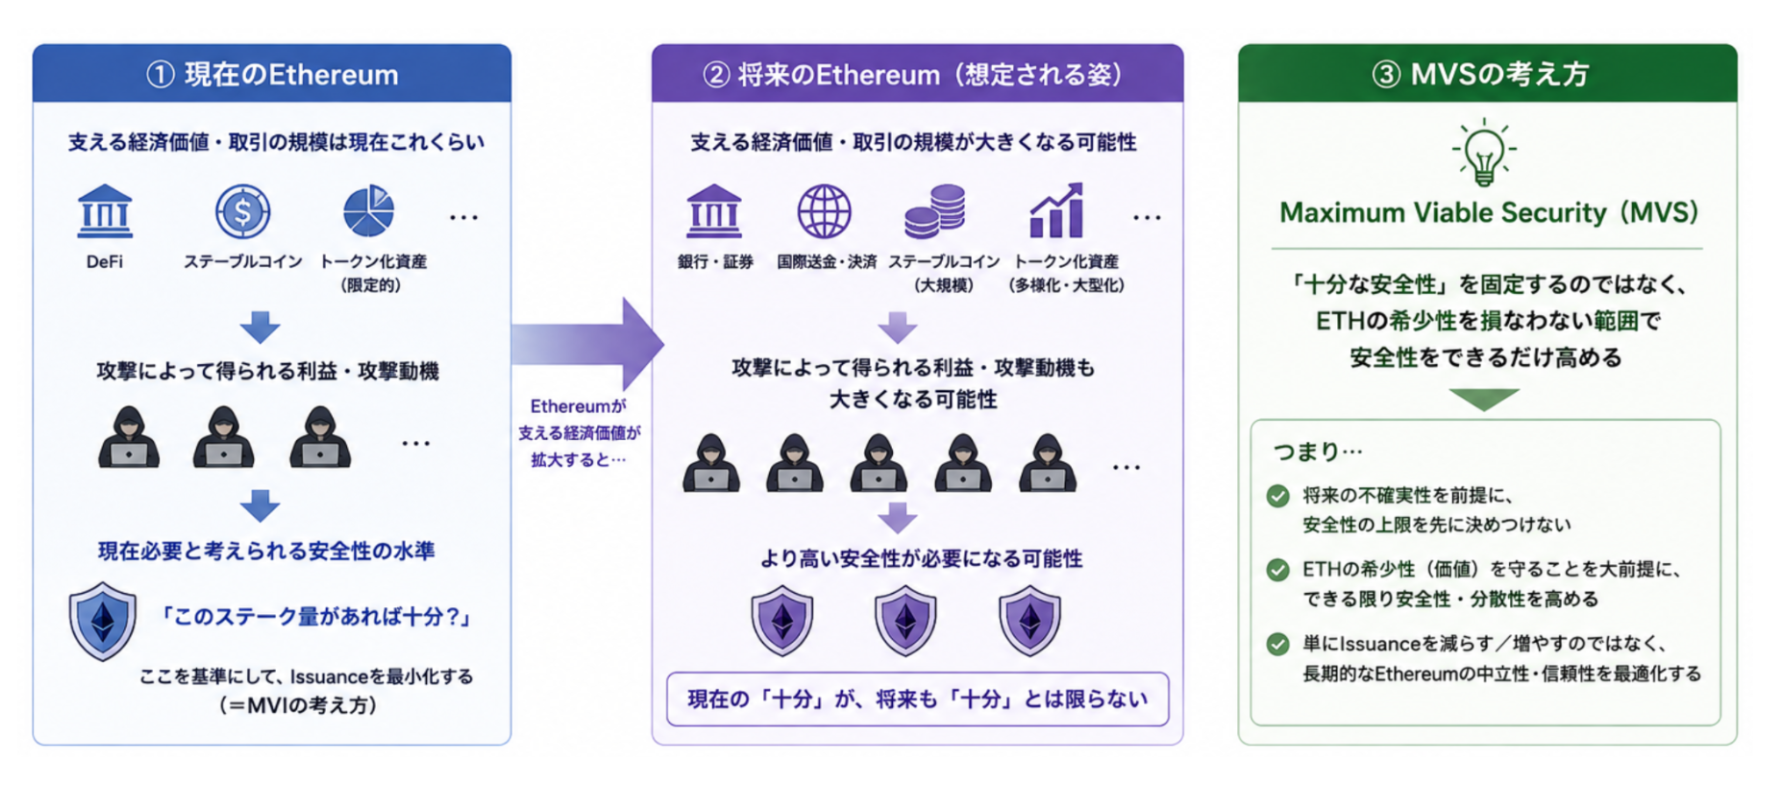
もちろん、だからといってIssuanceを増やし続ければよいという意味ではありません。Issuanceを増やせばETHの供給量が増え、前述した希薄化につながります。反対にIssuanceを大きく減らせば、ステーキングの採算が悪化し、一部のステーカーが離脱する可能性があります。
そのため「Ethereumはステーカーにいくら支払うべきなのか」を考えるには、Issuanceを減らすメリットだけを見るのではなく、報酬を変えることで誰がステーキングを続け、誰が離脱し、その結果Ethereumの安全性や分散性がどう変わるのかまで考える必要があります。
次のセクションでは、このIssuanceの変更がステーキング市場の参加者にどのような影響を与えるのかを見ていきます。
Issuanceを減らすとステーキング市場では何が起きるのか
重要なのは「どれだけステーキングされるか」だけなのか
前のセクションでは、Ethereumの安全性を維持するために必要なステーク量と、それを集めるためにどれだけのETHを発行すべきなのかという議論を見てきました。しかし、Ethereumの安全性や分散性を考えるうえでは、ステーキングされているETHの総量だけを見ればよいわけではありません。
Ethereumには、自らバリデータを運用するソロステーカーのほか、CEX(中央集権型取引所)、リキッドステーキングプロトコル、ステーキングサービス事業者など、さまざまな参加者が存在します。同じ量のETHがステーキングされていても、少数の事業者によって多くのバリデータが運用されている場合と、多数の独立した主体によってバリデータが運用されている場合では、Ethereumの分散性に与える意味は異なります。実際に、ステーキング方法によってEthereumの分散性への影響が異なることが指摘されています。
そのため、ステーキング経済を考える際には、「どれだけのETHがステークされているのか」だけでなく、「誰がどれだけステークしているのか」という視点も必要になります。
Issuance削減はすべてのステーカーに同じ影響を与えるのか
では、Consensus Issuanceを減らした場合、すべてのステーカーが同じように反応するのでしょうか。
この問題を研究したのが、Juan Beccuti氏、Thunj Chantramonklasri氏、Matthias Hafner氏、Nicolas Oderbolz氏による2025年7月の論文「Towards a Formal Framework of the Ethereum Staking Market(Ethereumステーキング市場の形式的枠組みに向けて)」です。同論文では、ゲーム理論モデルと実証分析を用いて、Consensus Issuanceの変更に対して異なる種類のステーカーがどのように反応するのかを分析しています。
同論文によると、ソロステーカーは、CEXやリキッドステーキングプロトコルを利用するETH保有者よりも、Consensus Issuanceによる利回りの変化に敏感である可能性があります。その理由は単純な運用コストの違いだけではありません。CEXやリキッドステーキングなど他の方法では、MEVやDeFiから追加の収益を得られる場合があり、Consensus Issuanceが減少しても影響を相対的に受けにくいと分析されています。
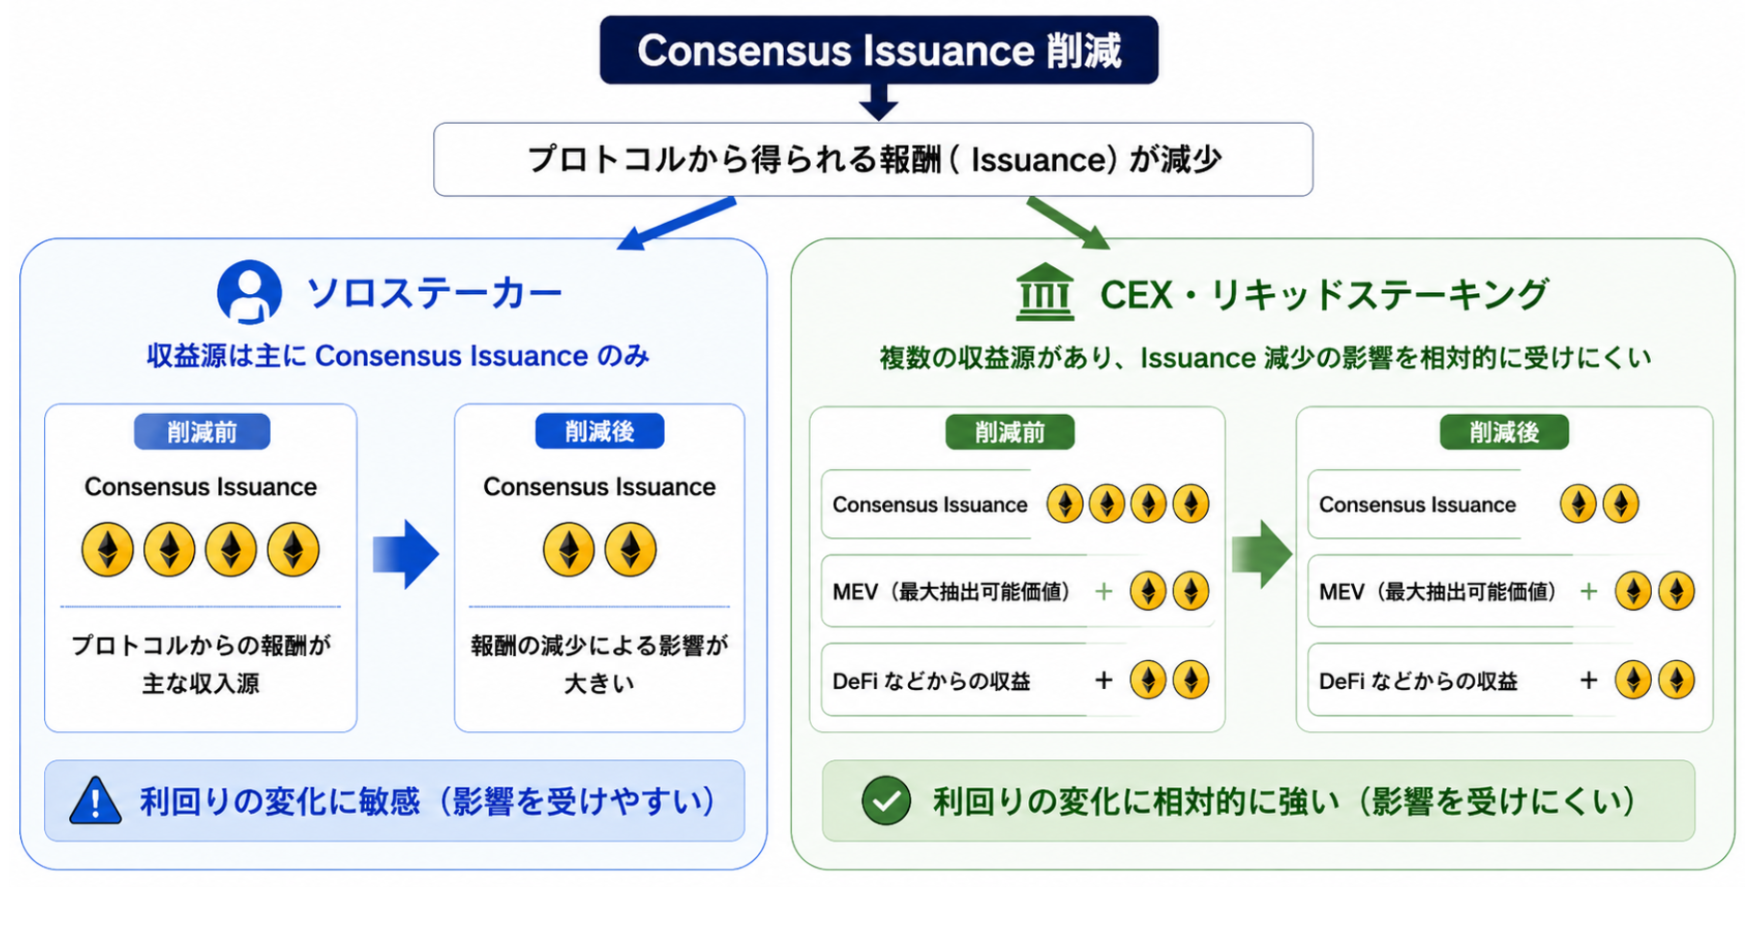
その結果、同論文のモデルでは、Issuanceが削減されることによって、短期的に総ステーク量に占めるソロステーキングの割合が低下し、CEX経由のステーキングの割合が上昇する可能性が示されています。ただし、同モデルは参加者の新規参入や退出、ステーキング方法の変更を扱っていないため、著者らは主に短期的な分析として解釈すべきだとしています。そのため、長期的にどのステーキング方法が総ステーク量に占める割合を伸ばすのかについては不確実性が残ります。
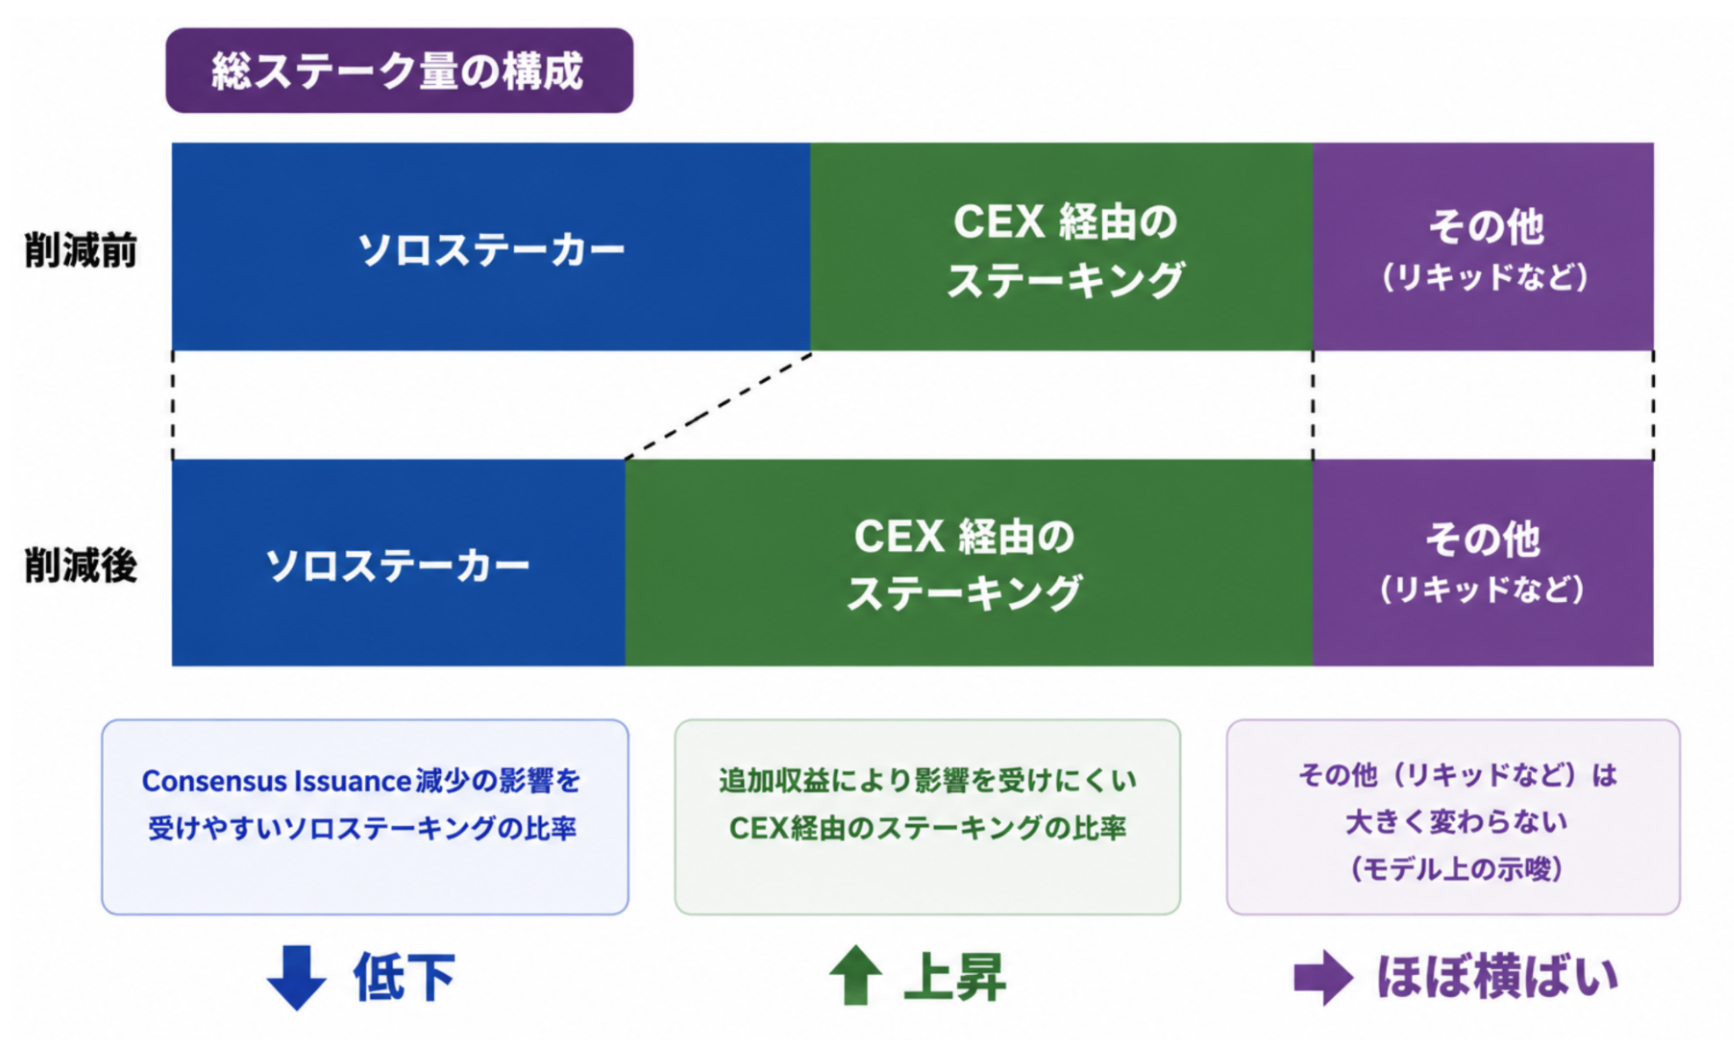
つまり、Issuanceを変更すると、ステーク総量だけでなく、「誰がEthereumのバリデータを運用しているのか」というステーキング経済圏の構成まで変わる可能性があるのです。
MEVがあるなかでIssuanceだけを変えてよいのか
Consensus Issuanceを減らした場合の影響を考えるうえでは、MEV(Maximal Extractable Value:最大抽出可能価値)の存在も重要です。MEVは、Validatorがブロック内のトランザクションの選択や順序を工夫することで得られる追加収益です。
MEVはすべてのValidatorが均等に得られる収益ではありません。多数のValidatorを運営する大規模事業者は、MEVを得られる機会を増やすことで、収益のばらつきを平準化しやすくなります。一方、少数のValidatorを運営するソロステーカーは、MEVを得られる機会が限られるため、収益が安定しにくい傾向があります。
Consensus Issuanceが削減されると、Validator収益に占めるPriority FeeやMEVの重要性は相対的に高まります。その結果、MEV収益を平準化しやすい大規模事業者が相対的に有利となり、ステーキング市場の参加者構成や分散性に影響する可能性があります。
これはステーキング付きETH ETFにとっても重要な論点です。ETF運営者が収益の安定性を重視して大規模なステーキング事業者へ委託を集中させれば、ETFを通じたステーク量の増加がValidator運営の集中につながる可能性があります。
Ethereumのステーキング報酬はこれからどう設計されるのか
Reward Curveは不変ではない
ここまで見てきたように、Reward Curveの設計には、Ethereumの安全性だけでなく、ETHの発行量やステーキング市場の参加者構成など、複数の要素が関係します。そのため、現在のReward Curveが将来にわたって維持されるとは限りません。
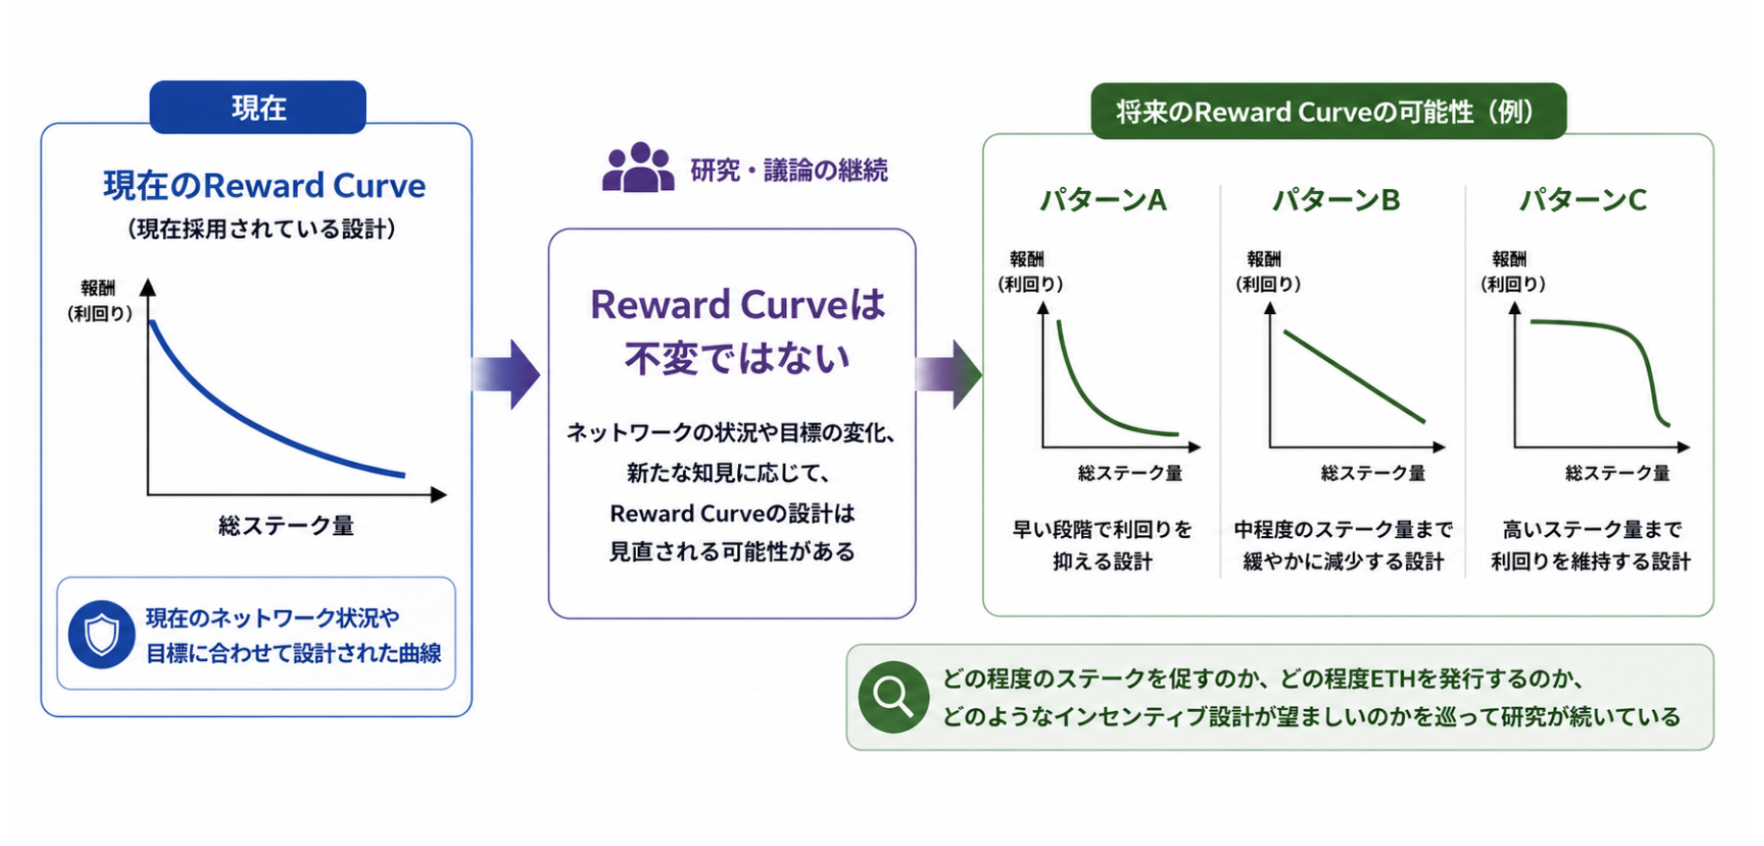
これまで紹介してきたMVIやMVSのほか、Dietrichs氏らによる特定のステーク比率を目標とするReward Curve、Anders Elowsson氏による「Practical Endgame on Issuance Policy(Issuance Policyの実践的な最終形)」など、異なる考え方からReward Curveのあり方が研究されています。Elowsson氏は同論考で、ステーク量の増加を抑えながら、ソロステーカーがバリデータとして正しく役割を果たすための報酬を維持する設計を検討しています。
つまり、ステーキング付きETH ETFを運用する金融機関が将来得るConsensus Issuanceによる利回りは、現在のReward Curveがそのまま続くことを前提にはできません。重要なのは「現在のAPRが何%か」だけではなく、Ethereumが何を目的としてReward Curveを設計し、その考え方が今後どのように変わる可能性があるのかを追うことです。
「ステークする理由」と「正しく仕事をする理由」は同じなのか
Reward Curveを見直してConsensus Issuanceを減らそうとすると、さらに難しい問題が生じます。それが、「ETHをステークするインセンティブ」と「バリデータが割り当てられた役割を正しく実行するインセンティブ」をどう両立させるのかという問題です。
Elowsson氏は2026年6月、Ethereum Researchに「Properties of issuance offsets and increased penalties under low/zero/negative issuance policies(低・ゼロ・マイナスIssuanceにおけるIssuance OffsetとPenalty引き上げの特性)」を投稿しています。同氏は、現在の仕組みでバリデータへの基本報酬そのものをゼロに近づけると、アテステーションなどの役割を正しく実行することで得られる報酬も小さくなり、正しく役割を果たす経済的なインセンティブまで弱くなると指摘しています。
そこで同論考では、この問題への対応策として、ステーキングへの参加を促すインセンティブと、バリデータが正しく役割を果たすインセンティブを切り分ける方法が検討されています。その一つが、バリデータが役割を果たすことで得られる報酬水準を維持しつつ、別途一定額を差し引く「Issuance Offset」です。また、報酬を減らす一方で、役割を果たさなかった場合のペナルティを調整する方法なども検討されています。この設計は、ネットワーク全体のステーク量を増やすインセンティブを抑えながら、すでに参加しているバリデータには正しく役割を果たすインセンティブを残すことを目指します。
この考え方は現在も研究が進んでいます。2026年7月に公開されたEIP-8363「Tapered Issuance Burn」では、バリデータがアテステーションなどの役割を正しく果たした場合に得られる報酬と、役割を果たさなかった場合に科されるペナルティの関係を維持しながら、ステーク比率に応じて報酬の一部をバーン(燃焼)する仕組みが提案されています。ただし、EIP-8363は現時点では提案段階であり、Ethereumに導入された仕様ではありません。
ETFを設計する金融機関にとって重要なのは、将来のIssuance削減が、単純に「現在のステーキングAPRを引き下げる」という形で実装されるとは限らないことです。どの方法でステーキングへのインセンティブを調整するかによって、バリデータが受け取る報酬の構造そのものが変わる可能性があります。
Ethereumのステーキング経済を追うには何を読めばいいのか
ここまで見てきたように、Ethereumのステーキング経済には「正しいReward Curve」の唯一解が存在するわけではありません。何を問題として見るかによって、読むべき資料も変わります。そこで最後に、読者が持った疑問ごとに、次に読むべき研究や提案を整理します。
まず、「EthereumはどれだけETHを発行すべきなのか」を調べるのであれば、Anders Elowsson氏のMVIや「Practical Endgame on Issuance Policy(Issuance Policyの実践的な最終形)」が出発点になります。また、「Ethereumにはどれだけのステークが必要なのか」を考えるのであれば、Ansgar Dietrichs氏とCaspar Schwarz-Schilling氏による「Endgame Staking Economics: A Case for Targeting(ステーキング経済の最終形:目標設定を支持する論考)」、それとは異なる安全性の捉え方を提示したArtem Kotelskiy氏らのMVSが参考になります。
さらに、「Issuanceを変更すると誰がステーキング市場に残るのか」を調べるのであれば、Juan Beccuti氏らの「Towards a Formal Framework of the Ethereum Staking Market(Ethereumステーキング市場の形式的な分析枠組みに向けて)」が参考になります。そして、「Issuanceを減らしながらバリデータに正しく役割を果たしてもらうにはどうすればよいのか」というバリデータへのインセンティブ設計を調べるのであれば、Elowsson氏のIssuance Offsetに関する研究や、EIP-8363など現在進行中の提案へ進むことができます。
このようにEthereumのステーキング経済を追う際には、現在のAPRだけを見るのではなく、「Issuance」「安全性」「ステーク総量」「ステーカーの構成」「バリデータへのインセンティブ」という複数の視点から研究を追うことが重要です。
まとめ
ここまで見てきたように、「Ethereumはステーカーにいくら支払うべきなのか」という問いに単純な答えはありません。Consensus Issuanceを増やせばステーキングへの参加を促せる一方、ETHの希薄化につながります。反対にIssuanceを減らせば、ステーク量だけでなく、ソロステーカーや大規模事業者などの競争条件が変化し、Ethereumの分散性にも影響する可能性があります。
そのため、EthereumのステーキングAPRは、単に市場環境によって上下する利回りではありません。その背後には、どの程度のステーク量と安全性を確保するのか、そのためにどれだけETHを発行するのか、どのような参加者がバリデータとして残ることが望ましいのかという、Ethereumのプロトコル設計を巡る議論があります。Reward CurveやIssuanceの設計が変われば、ステーカーが受け取る報酬の水準や構造も変化する可能性があります。
ステーキング付きETH ETFを設計する金融機関にとって重要なのは、現在のAPRをそのまま将来のステーキング収益の前提としないことです。現在の利回りだけでなく、その利回りがどのような仕組みから生まれ、Ethereumのステーキング経済を巡る議論によって今後どのように変化する可能性があるのかを継続的に把握する必要があります。
次回は、こうした議論から実際のデータへ視点を移します。Ethereumのステーク量、ステーク比率、バリデータ数、事業者別シェア、APR、Activation/Exit Queueなどを確認し、Ethereumのステーキング市場が現在どのような状態にあるのかを分析します。